

招聘预算调整时,怎样重估渠道与协作投入?
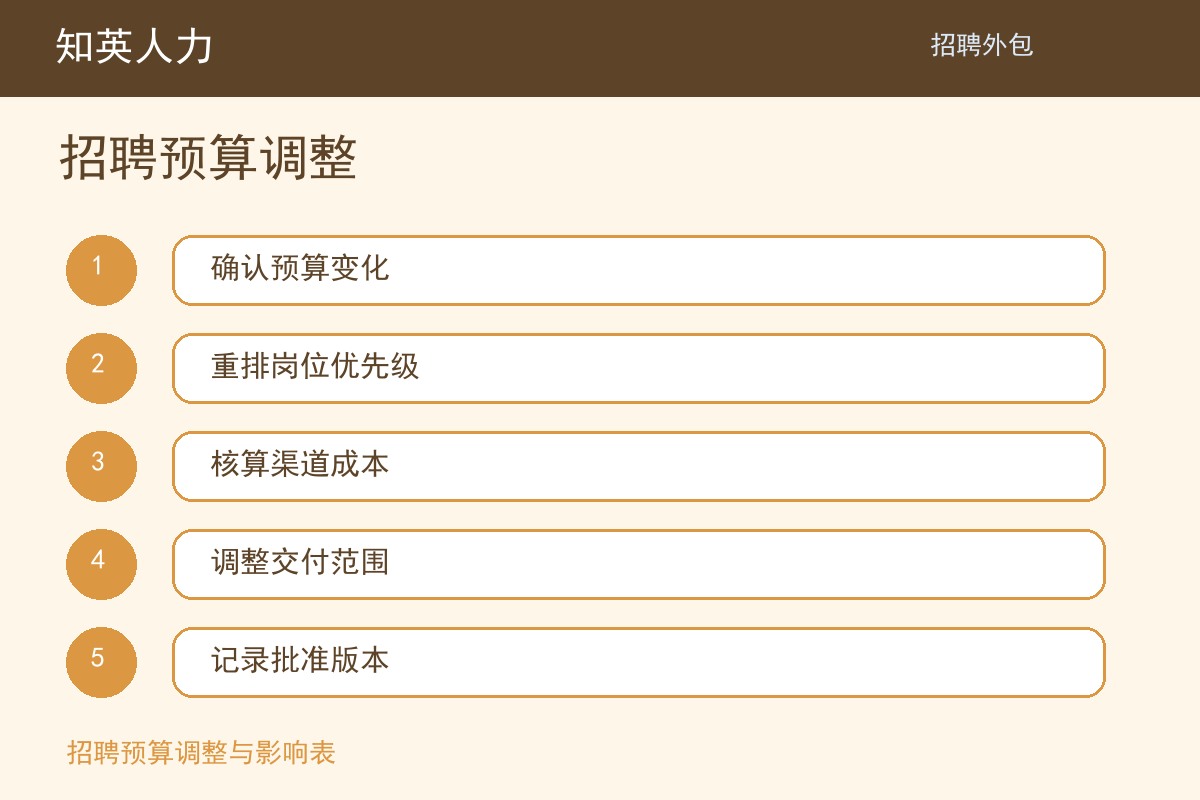
直接回答:处理“预算变化后仍维持原岗位优先级和渠道组合”,应由企业招聘负责人、采购与财务先统一范围、责任与记录入口,再依次完成确认预算变化、重排岗位优先级、核算渠道成本、调整交付范围、记录批准版本。每一步都保留负责人、时间和结果,用单岗投入、有效简历成本、重点岗位完成率判断是否真正改善,最终形成招聘预算调整与影响表。
先确认这项工作的真实边界
招聘预算调整时,怎样重估渠道与协作投入?并不是多建一张表,而是让参与人员使用同一事实和同一版本。开始前应确认适用的企业主体、岗位或员工范围、业务日期、当前负责人和已经生效的决定,避免新记录覆盖仍然有效的历史证据。
本主题最常见的断点是“预算变化后仍维持原岗位优先级和渠道组合”。企业招聘负责人、采购与财务应指定业务确认人和执行负责人。无法确认的内容保持“待核验”,不把推测写成事实,也不为了报表完整擅自补写政策条件、办理结果或候选人状态。
按五个步骤建立可执行流程
建议按“确认预算变化 → 重排岗位优先级 → 核算渠道成本 → 调整交付范围 → 记录批准版本”推进。第一步说明为什么处理和影响谁;第二步检查必要输入;第三步确认谁有权决定;第四步把变化同步到真实使用的系统和渠道;第五步保存完成依据并安排下一次复核。
每个步骤都写明输入、输出、责任人和截止时间。业务条件变化时,应更新同一条主记录并保留版本,避免聊天记录、个人表格与招聘记录互相矛盾。需要外部渠道确认的事项,只记录提交和回查状态,不把已提交直接等同于已完成。
指标必须能回到原始记录
本主题重点观察单岗投入、有效简历成本、重点岗位完成率。单岗投入帮助判断输入是否清楚,有效简历成本用于定位协作或执行断点,重点岗位完成率反映各项工作是否完成并留有记录。每项指标都要说明统计范围、时间口径、去重方法和状态定义。
样本不足时只记录观察,不做夸大的提升结论;跨岗位、地区或周期比较前先核对难度差异。发现异常后回到岗位记录、候选人进度、服务事项或处理记录核实,不能只用平均值掩盖具体错误,也不能为了数字好看修改原始状态。
重点防止两类实际风险
第一类风险是“平均削减所有岗位”,容易造成范围扩大、错误承诺或重复沟通;第二类风险是“只看渠道单价不看有效结果”,会让后续人员无法判断信息来源与责任。修复时先保护已有数据,再做定向更正,不通过批量删除历史记录制造整洁。
涉及员工或候选人个人信息时,只处理人力资源沟通所需内容,控制查看、下载和转发范围。涉及政策、资格、费用、办理结果或企业承诺时,以现行官方要求和双方真实文件为准。本文提供流程核对方法,不替代针对具体个案的法律、财税或专业意见。
交付结果应当可以继续执行
完成后至少形成“招聘预算调整与影响表”,包含当前状态、负责人、关键时间、证据位置、异常和下一步。管理者抽查时应能从汇总结果追到原始记录,也能确认没有权限的人员不能查看或修改不属于自己的信息。
建议在一个完整业务周期后复核:五个步骤是否真正执行、三项指标是否改善、是否仍发生同类问题。有效动作保留为标准流程;没有效果的动作说明原因并调整,避免反复填写无人使用的信息或重复表格。
与知英人力沟通服务需求
企业可以先查看知英人力的招聘外包相关服务说明,再通过服务咨询入口提供地区、人数、时间与当前问题。初次沟通以需求概要为主,不需要发送与判断服务范围无关的员工或候选人敏感资料。
核验来源:知英人力现有人事与招聘服务说明(服务范围参考);人力资源和社会保障部《人力资源服务机构管理规定》。来源核验日期为2026-09-28;服务方法由知英人力编辑整理,不代表已经发生的客户案例,也不构成固定费用、办理结果或效果保证。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。
知英人力官网:www.shzyyun.com


