

薪酬外包筛选核对:筛选后合计变了,怎样判断是否漏算?
直接回答:薪酬外包筛选核对要同时检查数据范围、筛选条件和汇总公式。筛选后显示的合计变小,并不能单独证明工资漏算;它可能只统计了当前可见记录。先说明要核对全体、某个部门还是某个批次,再用人数和明细金额核对同一范围,最后判断是否存在真实差异。
先写清这一个合计代表谁
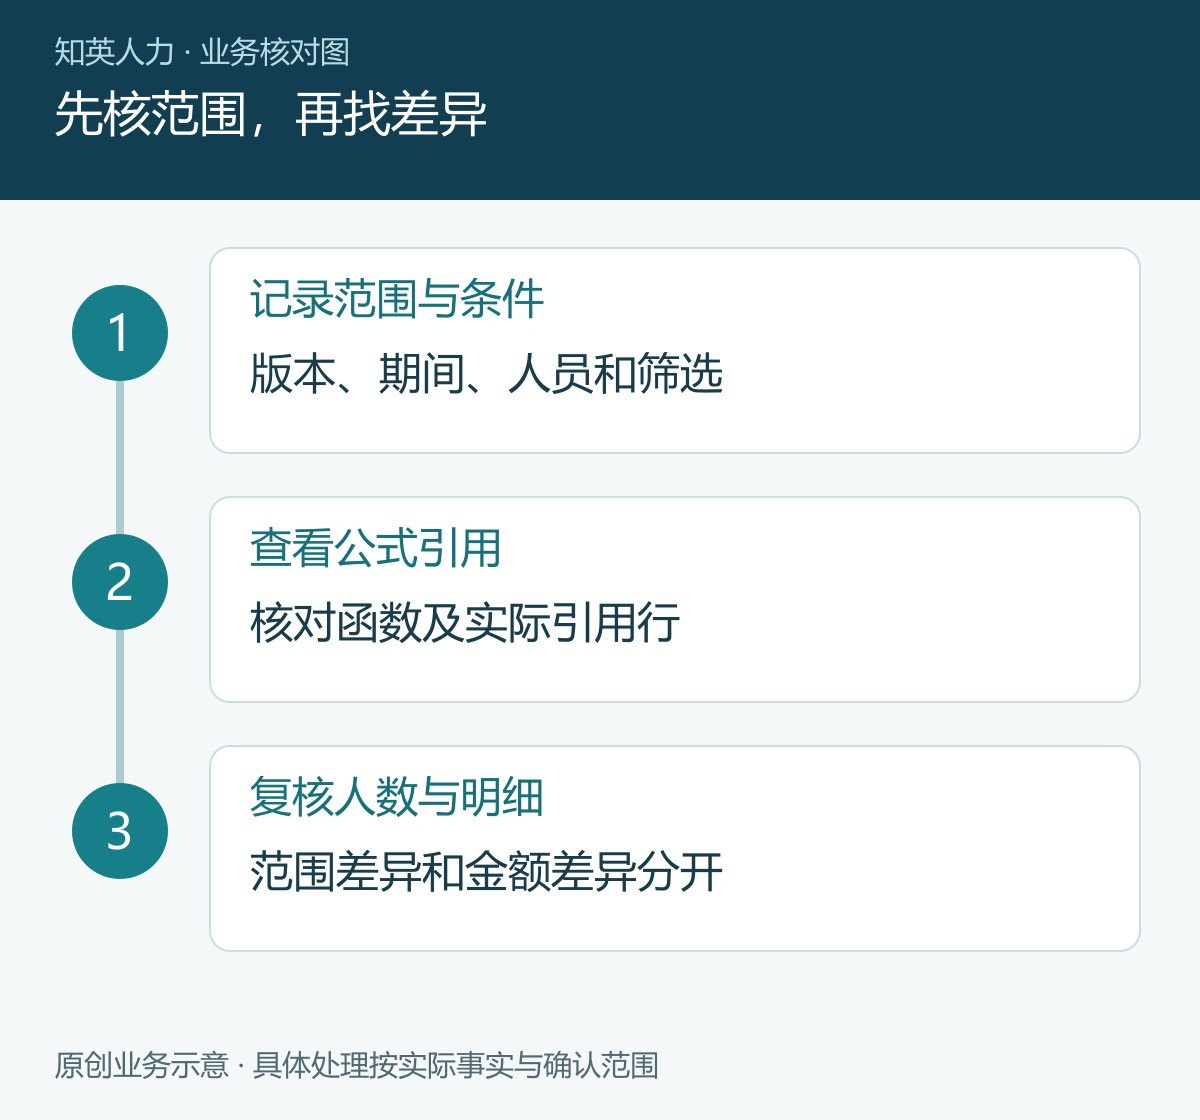
薪酬表里可能同时有全部人员、某部门小计和待处理记录。导出人看到的合计与接收人打开文件后的合计不同,第一步不是改金额,而是确认表名、版本、所属期间、人员范围和筛选条件。文件仍然包含其他人员,与当前屏幕只显示一部分人员,是两件不同的事。
交接说明可以写成“本次核对A部门已确认人员,排除待确认记录”,并列出纳入人数和排除原因。只写“十月合计”往往过于含糊。接收方核对的是同一版本、同一期间、同一人员集合之后,金额差异才有可比性;不同范围之间的数字不应直接相减并认定为漏发。
筛选与手动隐藏,并不是同一种处理
Microsoft的SUBTOTAL函数说明区分了筛选掉的行与手动隐藏的行:筛选结果之外的行会被SUBTOTAL忽略;手动隐藏的行是否计入,则与使用的函数编号有关。以求和为例,编号9与109对手动隐藏行的处理不同。本文只核对表格行为,不把某个公式指定为企业统一薪酬规则。
因此检查时不要只看一行是否在屏幕上出现。先确认它是被筛选条件排除,还是被手动隐藏,再查看实际公式及引用范围。普通SUM与SUBTOTAL也不能仅凭结果相同就视为同一口径。若文件由其他工具生成或导入,先在该工具中验证实际行为,不照搬Excel结论。
用三行脱敏样本复现差异
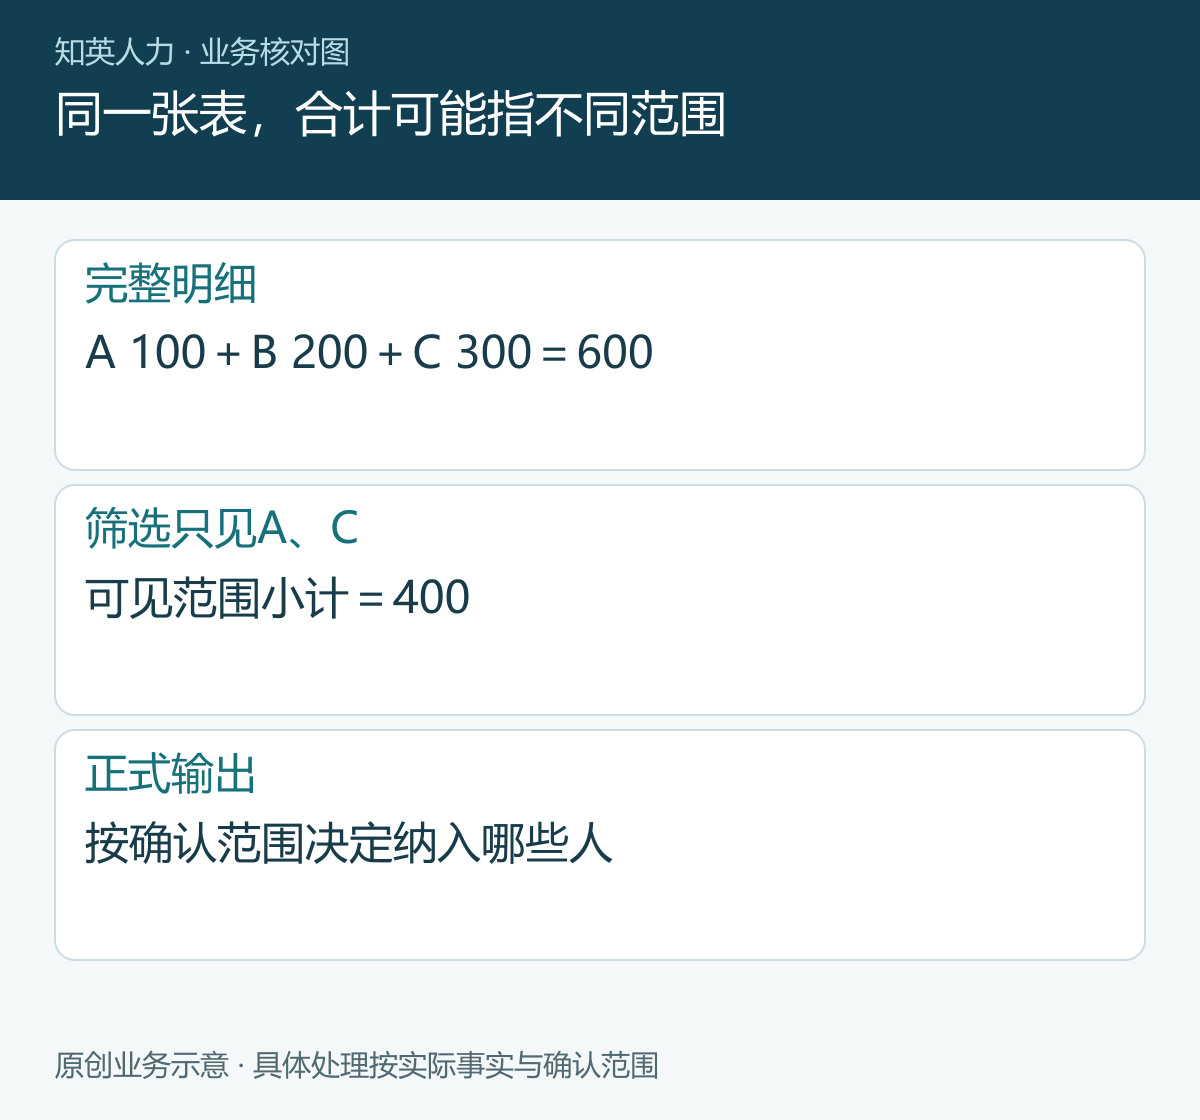
假设示例,非真实工资:A、B、C三条记录金额分别为100、200、300,完整范围合计为600。若筛选条件只显示A与C,针对该范围的SUBTOTAL求和得到400。这里的200仍在原始明细中,只是没有纳入当前筛选小计;是否应进入正式输出,需要回到本次已确认的业务范围。
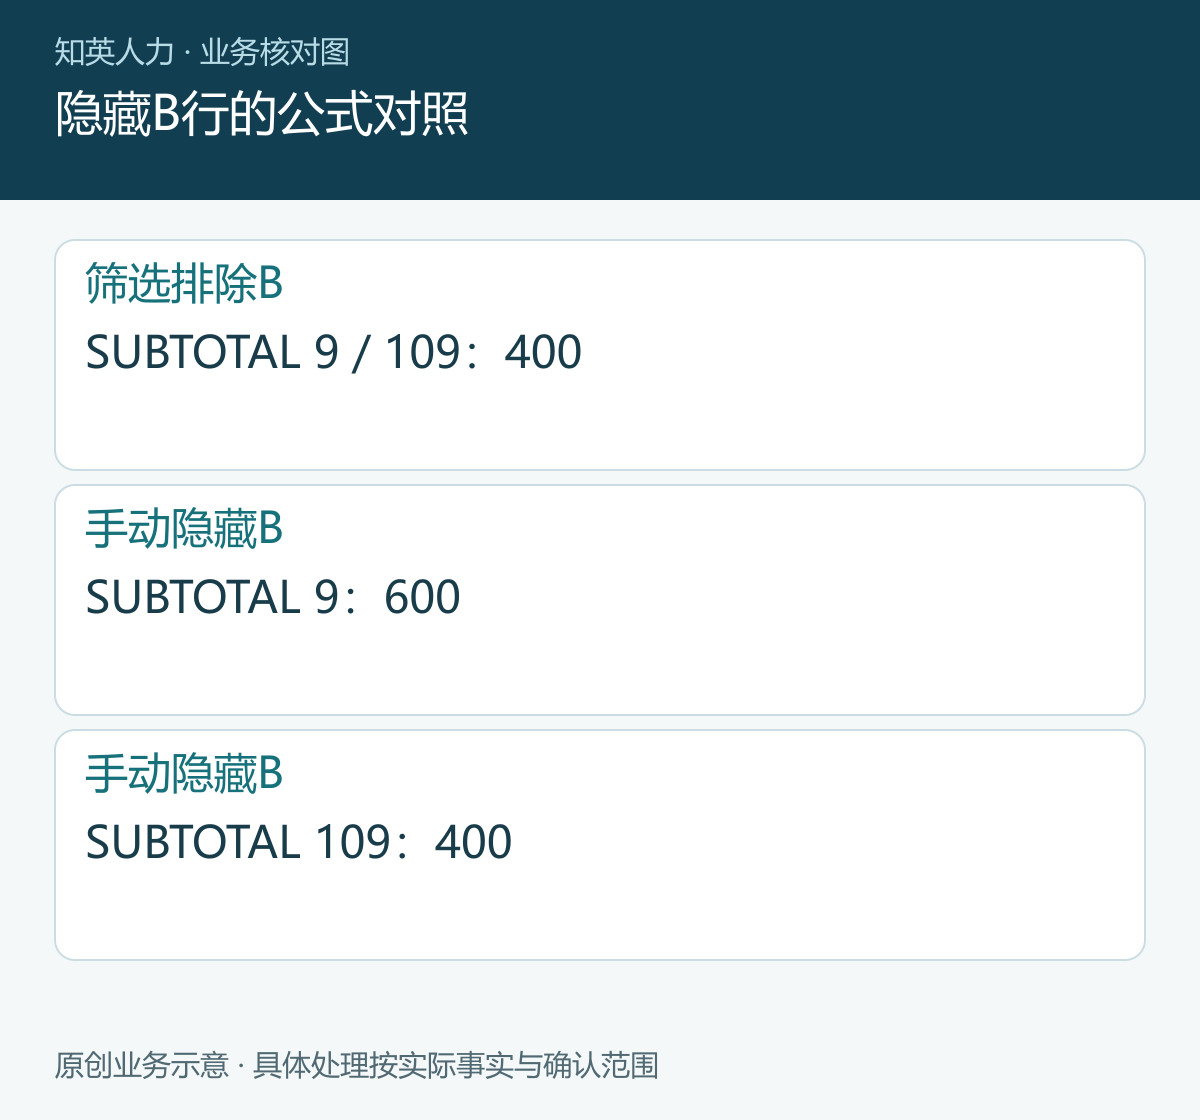
再把筛选清除,仅手动隐藏B这一行。在引用同一范围的前提下,SUBTOTAL的编号9求和仍为600,编号109求和为400。这个对照能帮助说明问题来自行的状态和公式行为。不要在正式薪酬文件上直接试改;用无个人信息的样本先复现,再由原资料责任人确认正式表的处理。
人数、明细与合计一起检查
完成薪酬外包筛选核对时,可以先保存所用条件的文字说明,再核对纳入人数、每人记录及汇总结果。若一个人对应多行项目,还应区分人员数量和明细行数;不能拿行数当人数,或用总额刚好一致来证明每个人都正确。需要排除的记录应能解释原因并追溯原位置。
发现差异后按范围差异、公式引用差异和真实明细差异分别记录。比如公式少包含最后新增的三行,属于引用范围问题;人员已被确认排除,却仍纳入正式小计,则属于业务范围未落实。两者都需要修正,但修正依据不同,不能统一采用重新手工输入一个合计的方式掩盖问题。
交付时保留能重做核对的说明
最终交接应让接收人知道哪张表是原始资料、哪张是指定范围输出、使用了哪些筛选条件,以及哪个结果已经由企业确认。必要时提供只包含本次应接收字段的独立输出,并用脱敏核对记录说明人数和金额如何得到;不要为了证明完整性把无关人员资料发给所有接收人。
知英人力建议把薪酬外包筛选核对放在资料交接与输出复核之间,确认问题属于表格显示还是实际计算输入。本文示例不计算个人工资或税额,也不证明款项已经支付。最终薪酬结果、审批与支付应分别依据企业真实流程和记录确认。
相关范围见薪酬管理服务说明;需要讨论具体协作,可通过服务咨询描述地区、规模和待解决的问题。
资料与适用边界:知英人力:薪酬管理;上海市人社局:人力资源服务机构,哪些事是需要注意的?;个人信息保护法(中国人大网来源,网信办发布);Microsoft Support:SUBTOTAL function。资料核验日期:2026-10-16。官方资料用于核对服务与必要信息处理边界,文中的记录方法和假设示例为知英人力原创编辑建议,不代表法定办理程序、真实客户案例或效果承诺。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。
知英人力官网:www.shzyyun.com


