

薪酬外包核对金额单位:元与千元怎样对齐再比较?
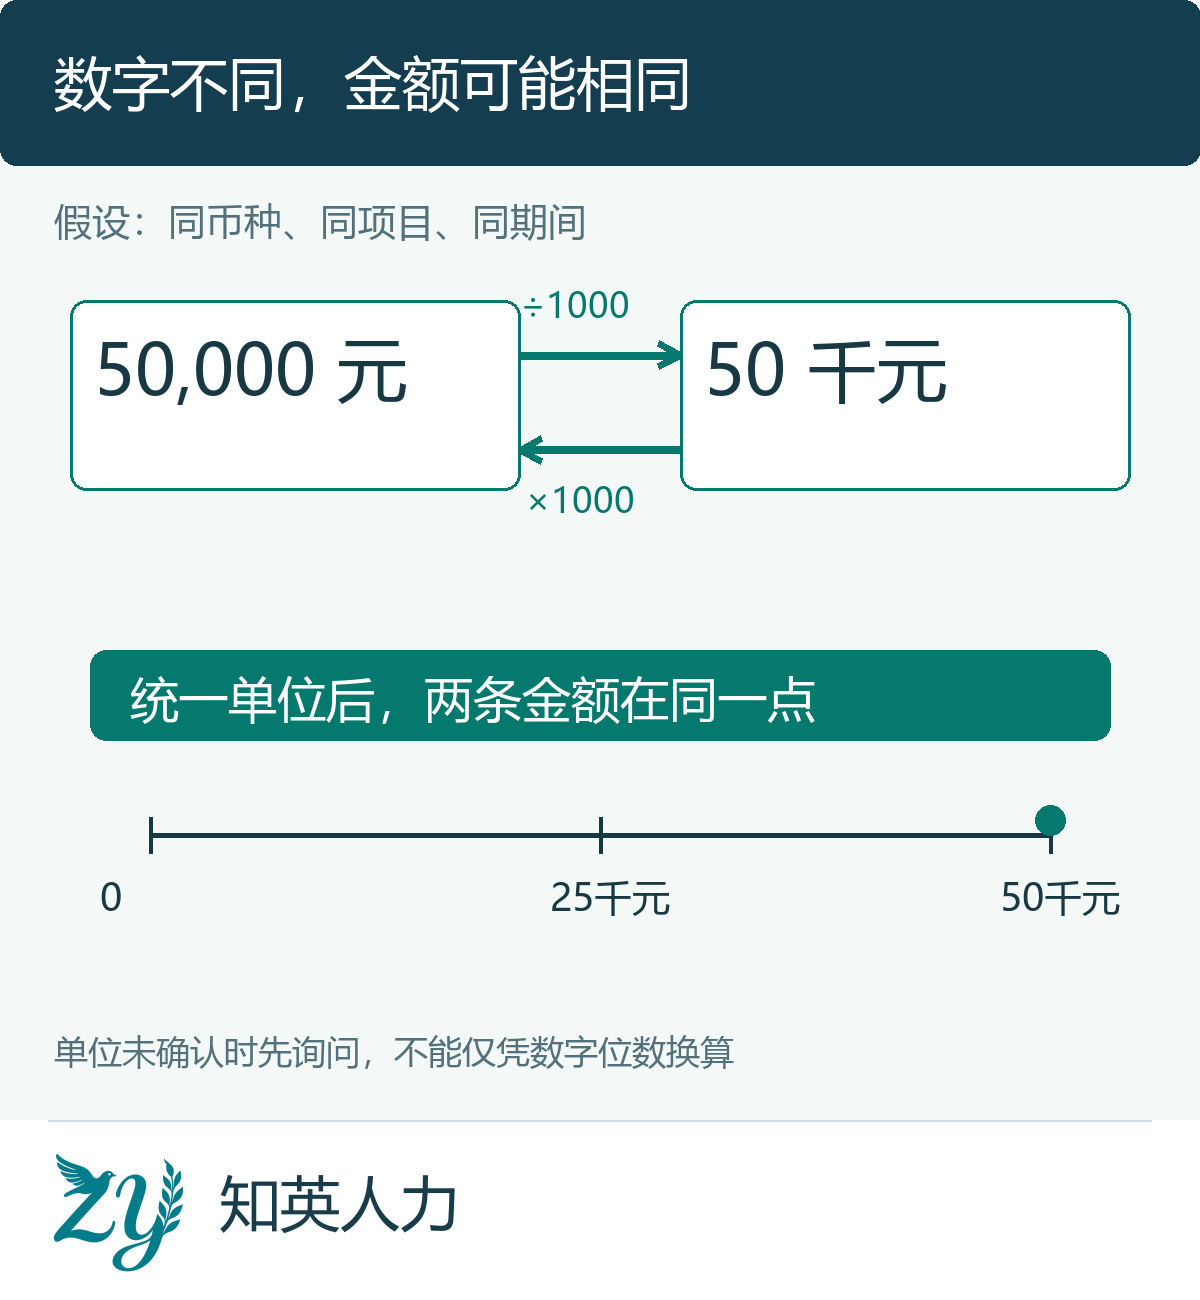
直接回答:上海薪酬外包核对两张金额表时,先确认各自的币种、金额单位和数值含义,再在单独的对照列换算。假设两表币种及业务范围相同,50000元等于50千元,数字相差千倍不表示金额必然有差异。单位不明确时先问清来源,不直接除以或乘以1000,更不据此修改真实薪酬记录。
分清单位、币种与显示方式
元与千元说明数值采用的计量大小,币种则回答是哪一种货币,两者应分别确认。表头只写“金额”或截图只见一个数字时,不能推断其币种和单位。先查报表说明、相关列标题及提供人的解释,并确认明细与合计是否采用同一单位。
还要核对看到的是原数还是缩略显示。假设某报表显示“50”,实际记录可能本来就是50千元,也可能原值为50000元而展示时做了缩放;仅凭截图无法区分。上海薪酬外包交接应请资料提供人说明这一列的含义,应避免把已按千元显示的50误当作元,再除以1000;需要统一为元时,按确认后的千元值乘以1000。
在对照列换算,保留原值
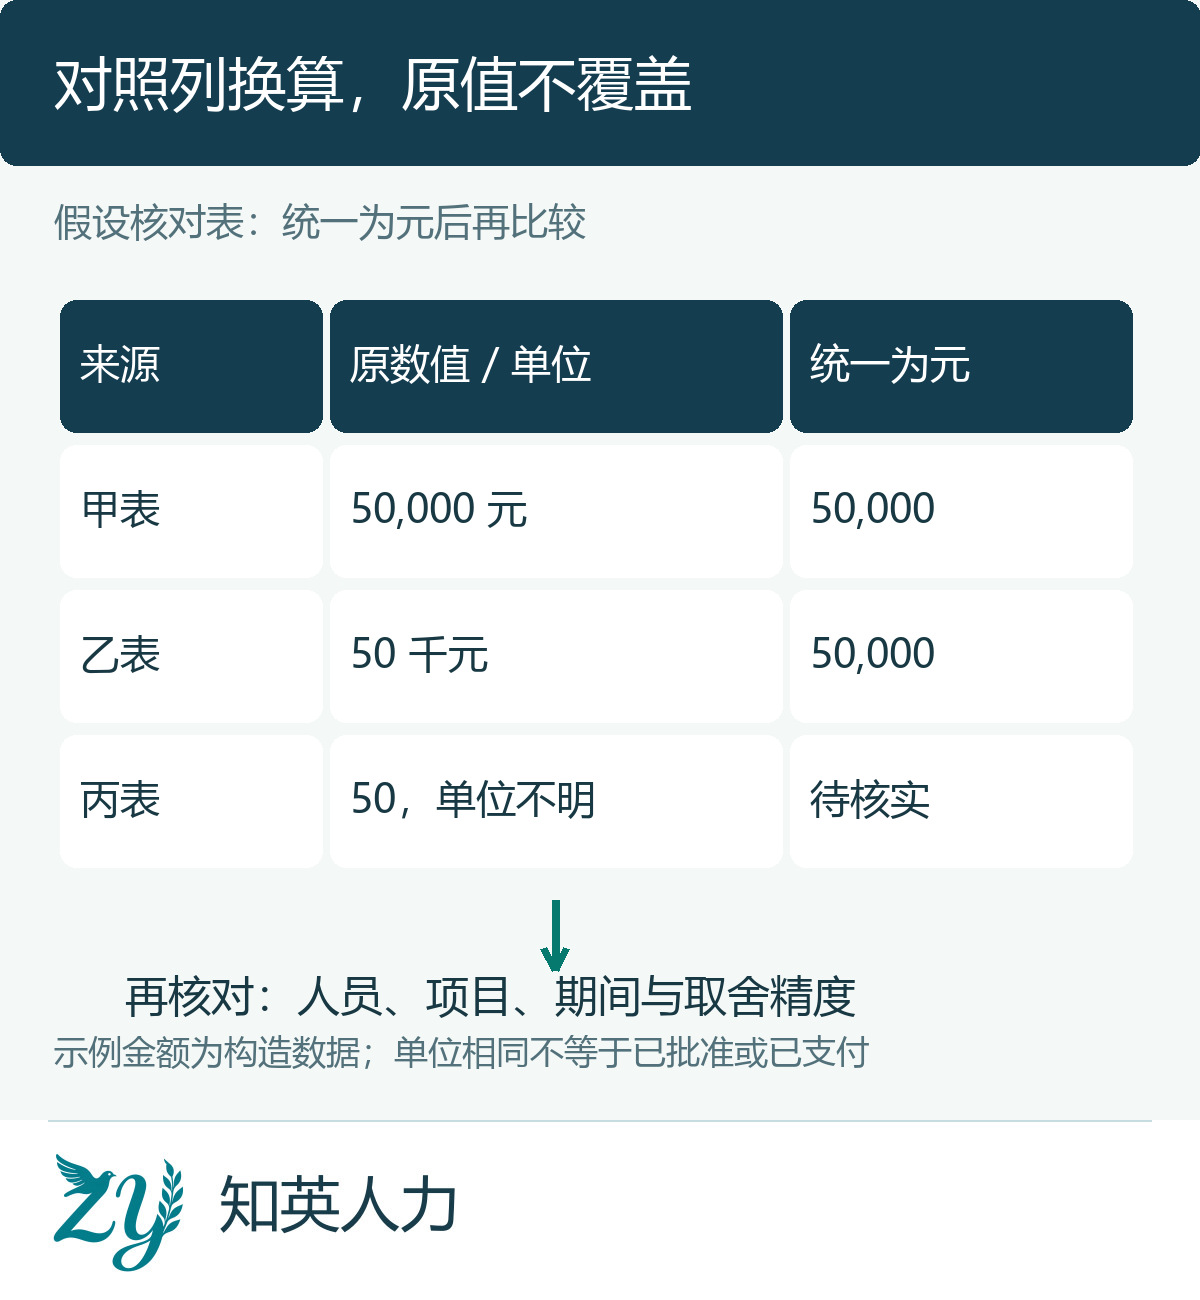
假设示例:甲表为50000元,乙表为50千元,且已确认同币种、同项目与同期间。统一按千元比较时,甲表50000除以1000得到50;再将50乘以1000回到50000元,可核对倍率方向。这个例子只说明算术关系,不代表任何真实工资或支付安排。
对照表保留来源数值、来源单位、换算方向及统一后的数值,原表不被替换。元转千元除以1000,千元转元乘以1000;若原单位尚未确认,则把该行列为待核实,不填猜测的结果。不要通过数字位数或看起来“更合理”的金额大小选择换算方向。
换算后再查范围与精度
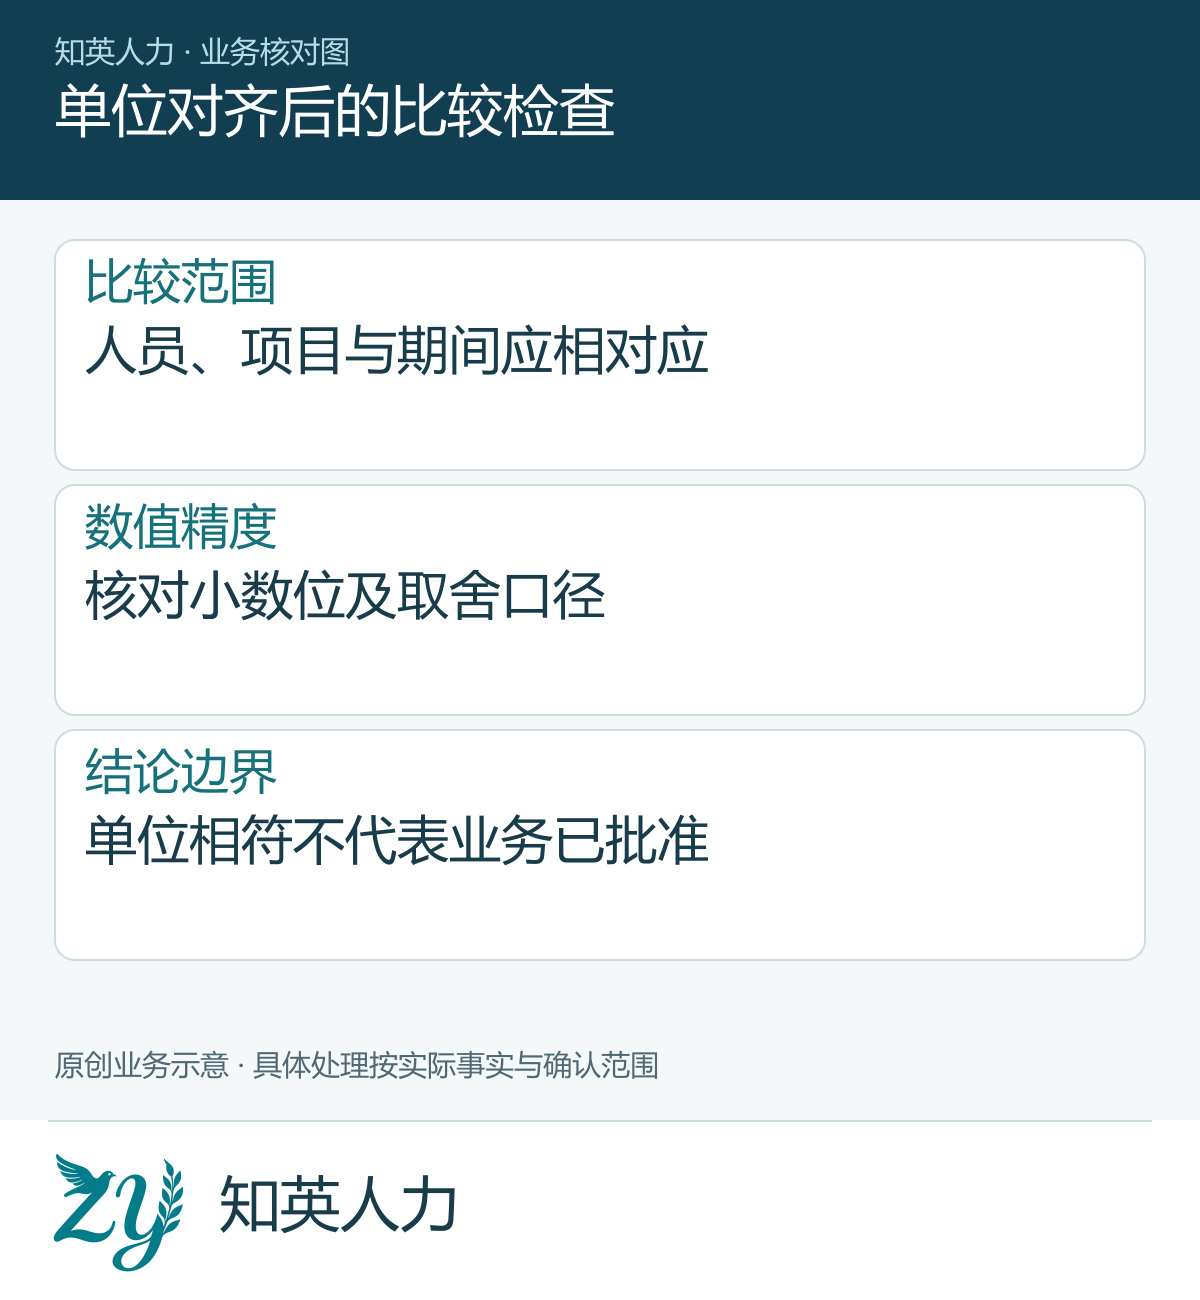
单位一致后仍有差额,再核对对应人员、薪酬项目、所属期间和汇总范围。人员明细与部门总额、当期金额与累计金额,即使采用同一单位也不能直接相比。上海薪酬外包复核可以先选一条范围清楚的对应记录,再检查各自汇总是否包含相同条目。
同时确认小数位和取舍规则。显示到整数的千元汇总可能看不见更小的差额,不能据此认定明细完全一致;也不能自行补零当作原始精度。若需比较,应按已确认口径取得足够精度的数据,区分逐行取舍与合计后取舍,并把尚未解释的差异保留下来。
把单位结论写进交付记录
交付时说明采用哪一份来源、原单位是什么、统一到什么单位、使用哪个倍率,以及比较覆盖的期间和范围。复核人应能从统一值反查原值。单位核对相符只解决计量口径问题,不能顺带确认薪酬项目正确、业务已经批准或款项已经支付。
上海薪酬外包遇到无法确认的单位,宜向资料负责人提出明确问题,例如“这列50表示50元还是50千元,显示前是否已经缩放”。向知英人力咨询时,可用构造金额和局部表头说明问题,无需先发送完整员工薪酬明细;真实数据的更正仍按企业既有确认安排处理。
相关范围见薪酬管理服务说明;需要讨论具体协作,可通过服务咨询描述地区、规模和待解决的问题。
资料与适用边界:知英人力:薪酬管理;上海市人社局:人力资源服务机构,哪些事是需要注意的?;个人信息保护法(中国人大网来源,网信办发布)。资料核验日期:2026-10-23。官方资料用于核对服务与必要信息处理边界,文中的记录方法和假设示例为知英人力原创编辑建议,不代表法定办理程序、真实客户案例或效果承诺。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。


