

上海社保代缴费用构成详解:缴费基数选择与成本预算参考
了解上海社保代缴费用,先分清两类款项:依法产生的社会保险费,以及另行约定的事务服务费。企业职工应基于真实劳动关系,由实际用人单位依法办理参保;个人没有实际用人单位时,应核对适用的官方参保渠道,不能通过购买“挂靠套餐”取得职工参保资格。
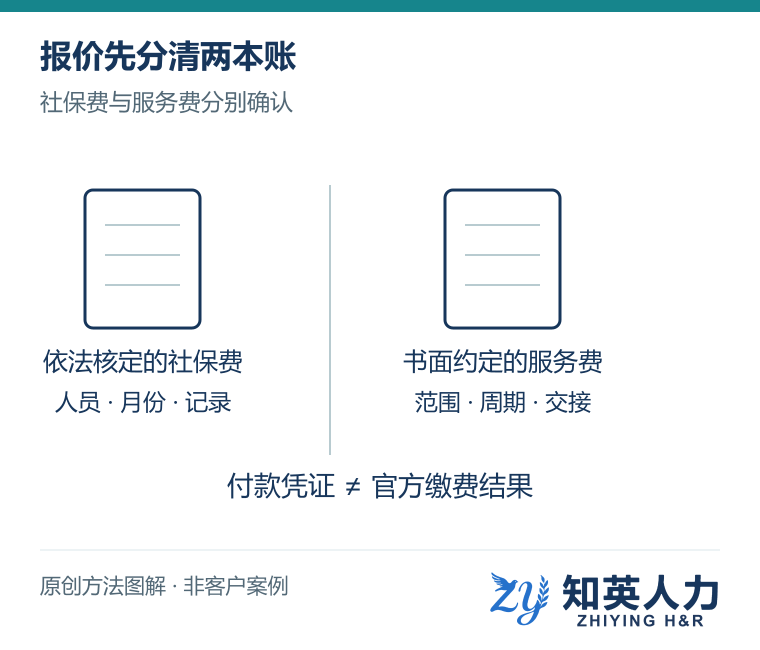
先看报价究竟在收什么钱
企业委托经办服务时,报价单应把社保费、服务费及其他约定项目分开。社保费须能对应人员、所属月份、申报基数和实际核定结果;服务费须说明覆盖哪些操作、计费人数、计费周期以及终止服务时怎样结清。只有一个“每人每月总价”,就难以判断资金用途和服务边界。
职工个人应缴部分由单位依法代扣代缴,单位应缴部分属于用人单位责任。不能把“个人承担单位和个人全部费用”当作所有人的正常参保方式,更不能用服务合同替代真实用工关系。
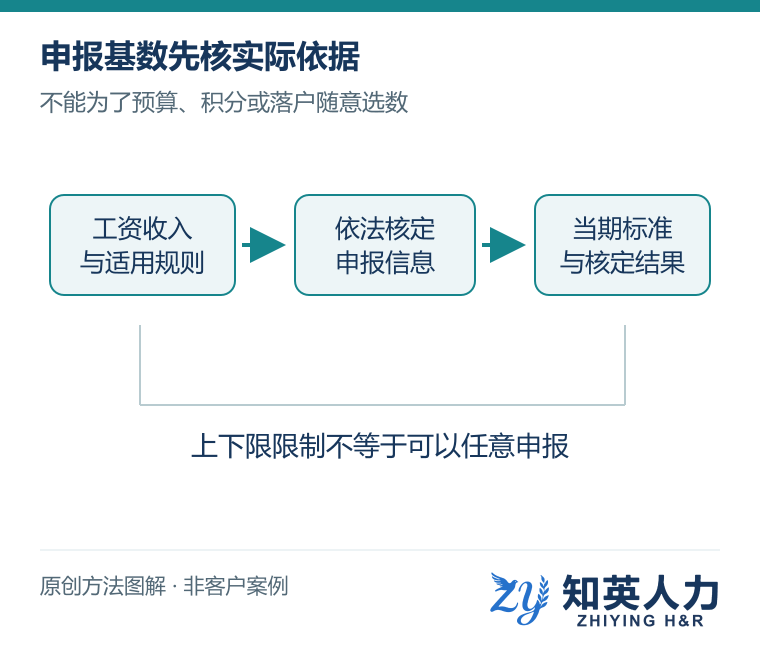
缴费基数不是为了预算随意挑选
企业职工的申报基数应按工资收入及现行规则核定,不能仅以本人愿意支付多少、希望取得多少积分来决定。上下限限制与依法申报收入是两件事;在规定区间内,也不表示企业可以随意少报或多报。
做预算时,应使用拟办理月份有效的官方标准,并将员工工资变化、新增减员和年度基数调整分别列出。公积金另有账户及缴存规则,不宜与社保混为一项“套餐”。
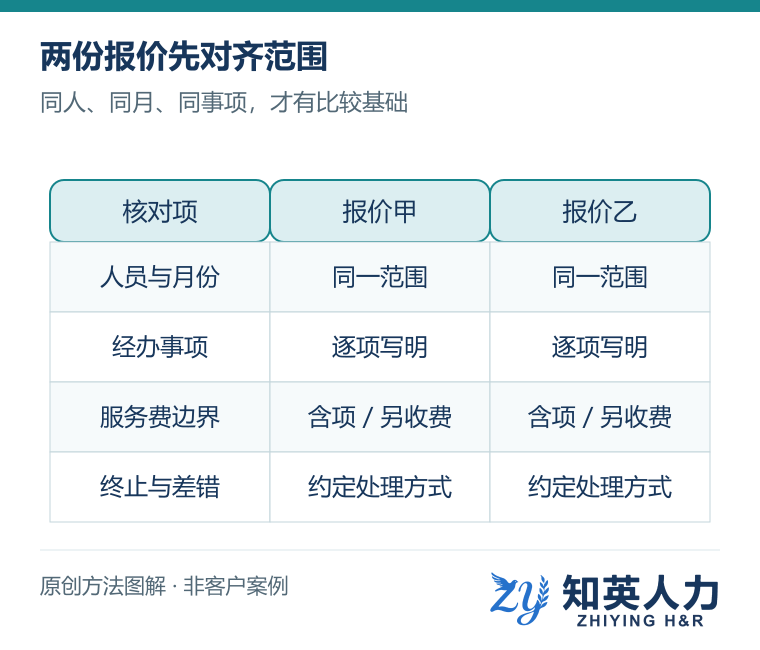
怎样比较两份上海社保代缴费用报价
- 确认同一实际用人单位、同一批人员和同一所属月份,避免把不同范围的报价直接相比。
- 逐项列明登记、增减员、申报资料整理、结果核对等服务,核清哪些包含在月费中。
- 核清款项支付对象、付款时间、凭证、退费与差错处理条款,不把付款成功等同于申报完成。
- 核对最终官方缴费记录和账单,服务商自制明细不能替代官方记录。
一个只用于理解结构的预算例子
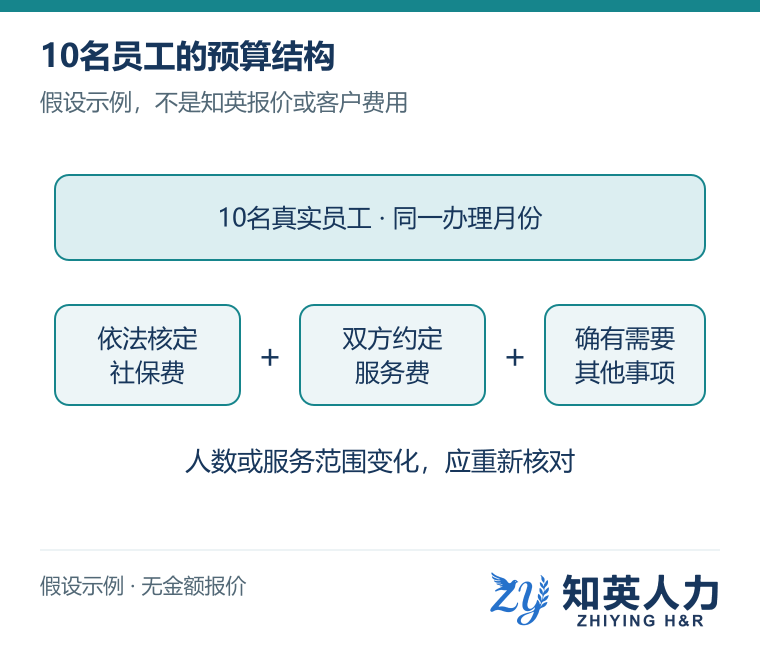
假设某企业已有10名真实员工,准备委托增减员与资料核对。预算应分别记录:按当期规定核定的社保费、双方书面确认的10人服务费,以及确有需要的另行收费事项。这不是知英人力报价,也不是某个客户的实际费用;人数变化或服务范围变化时应重新确认。
个人查询费用时先核对参保身份
自由职业、离职过渡、个体经营等情况不能统一推荐机构挂靠。应根据真实就业状态向官方经办渠道核对可用的参保方式,再比较办理所需成本。上海社保代缴费用再低,也不能使虚构劳动关系参保变得合规;缴费记录也不等于积分120分或落户资格。
企业需要梳理真实用工下的社保事务,可了解人事代理服务,向知英人力的服务咨询入口说明地区、人数和需要协助的事项。服务范围和费用另行确认,不承诺参保资格、积分或落户审批结果。
官方依据
资料核验:2026-11-02。上海人社关于单位职工与灵活就业参保的说明;上海人社关于虚构劳动关系参保的风险提示。具体资格、申报材料、缴费基数和比例,应按办理时主管部门要求核对。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。


