

上海薪酬外包怎样解释预算与实际差异?先拆人员、期间和一次性项目
直接回答:上海薪酬外包协作涉及预算与实际差异说明时,应先把比较范围、人员数量、费用项目和期间统一,再区分人员变动、金额变化、一次性事项与时点差异。差异本身不等于计算错误或成本失控;先追溯企业确认的事实,再决定是否需要调整后续管理预算。
先确认比较的是同一件事
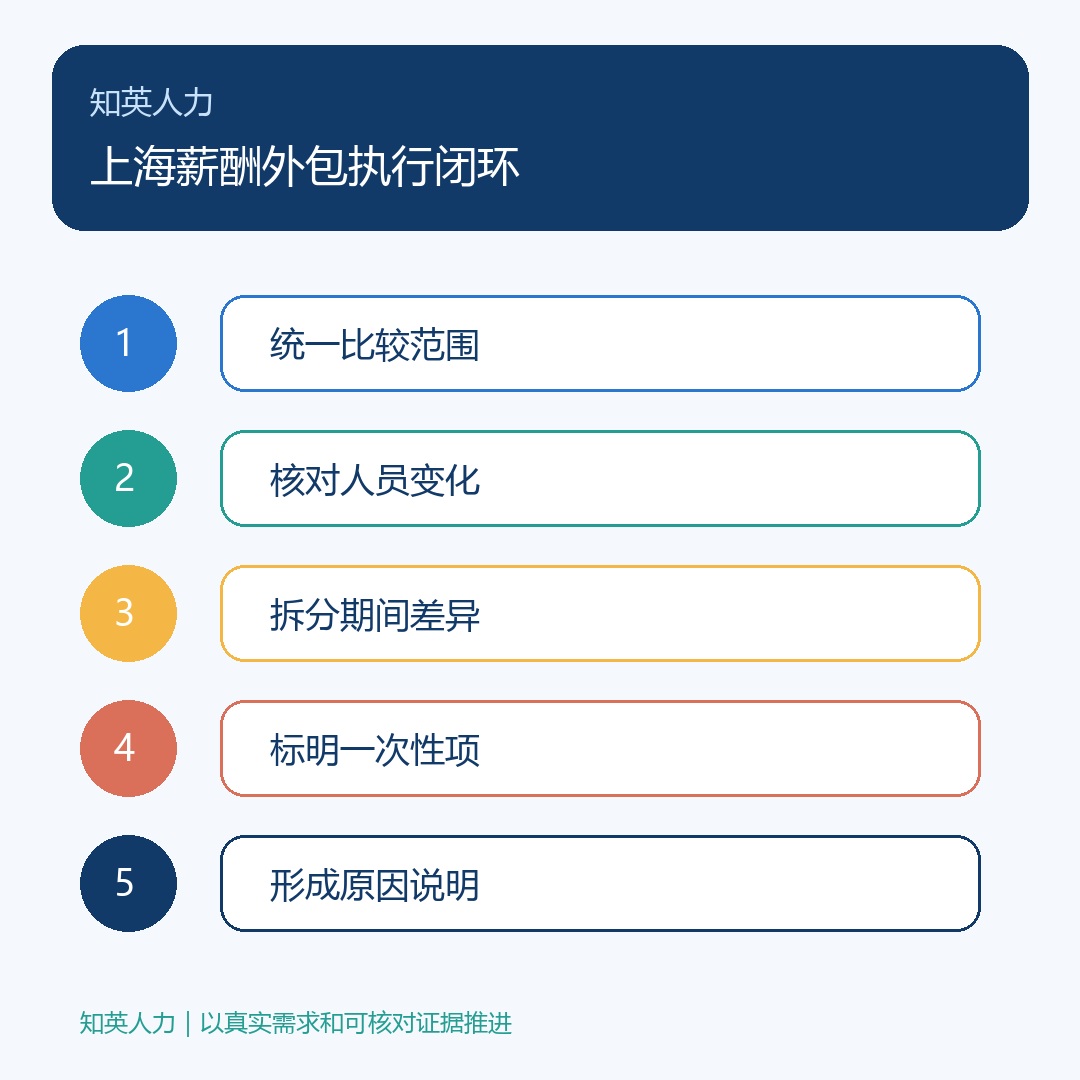
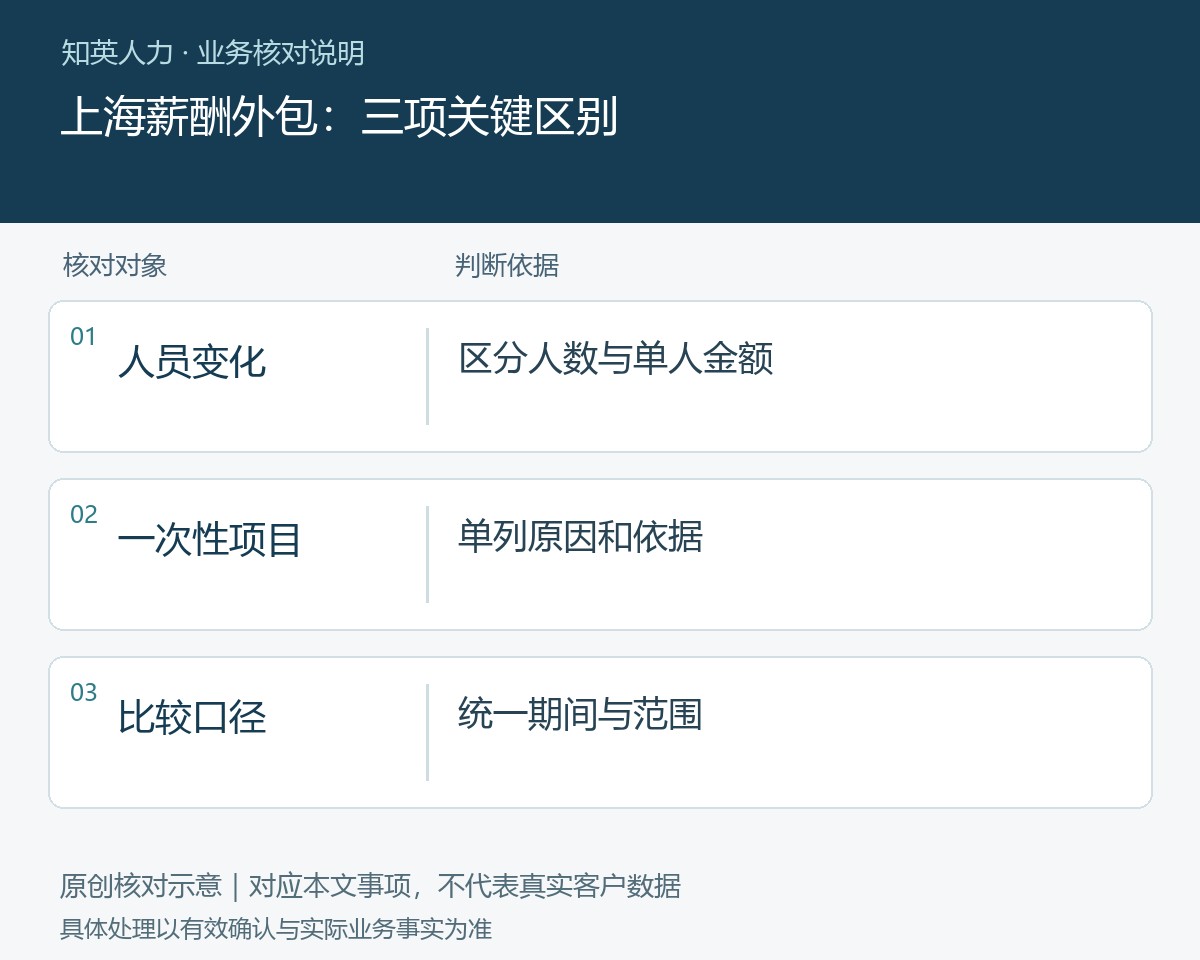
预算表可能按部门年度计划编制,实际表可能按月度发放或某组费用项目汇总。两者口径不同,即使数据各自正确也可能出现很大差异。比较前先写明主体、部门、人员范围、期间和包含项目,标出预算中有而实际中没有、实际中有而预算中未列的部分。
上海薪酬外包团队可以依据企业确认的资料整理差异线索,但不能自行决定哪些成本应计入哪个财务期间。企业财务或相应负责人应确认正式管理口径。对于尚未统一的项目,可先单列待确认,避免用一个差额总数引发错误的业务判断。
人员数量变化与单人金额分开
实际新增人员、岗位空缺、离职和未满整期情况都会影响汇总。先核对预算采用的人数口径与实际范围,再说明差异来自人数还是单人项目变化。仅用期末人数比较整个月支出,容易忽略月内变动,因此需要解释本次采用的期间和人数定义。
使用模拟例子讨论口径时,应明确它只是演示,不代表任何客户实际结果。人员尚未到岗不能算已发生的实际支出,已发生但尚待确认的项目也不能直接删掉。将已确认事实与预计事项分开,接收人才能判断哪些属于当前结果,哪些仍是未来安排。
一次性项目单独写明原因
奖金、补算、一次性调整或其他经企业确认的项目,可能使某个月与日常水平不同。差异说明应列出实际发生的项目、适用期间和确认依据,而不是用其他费用包住所有变化。相关金额是否属于本次预算比较范围,要以企业已确认口径为准。
上海薪酬外包协作中的分析表应尽量使用必要汇总,向无关部门解释整体变化时无需披露个人完整工资。涉及少量人员而容易识别个人的明细,也应按真实业务需要控制展示。管理分析的目的在于理解原因,不是扩大个人薪酬的知悉范围。
区分发生期间和处理时点
某个项目在本月确认或处理,并不一定意味着它全部属于本月的业务活动。对于跨期事项,可以同时标明归属说明、确认时间和当前处理状态,再由企业决定在管理报表中怎样呈现。不能因为表格按月排列,就把所有迟到资料统一归为本月新增成本。
比较前后版本时,还要说明预算是否已经调整。原预算、修订预算和实际结果应有清楚标签,不把修订后的数字替换掉最初计划后宣称预测准确。不同版本各有用途,保留其时间背景有助于解释业务何时变化,以及当时哪些事实已知。
把差异说明转成下一步问题
结果表可以区分已解释差异、需企业核实的项目和影响未来预算的事项。每项写明事实来源、负责人及下一次复核时间。已解释不等于已经消除,可能只是确认某项实际支出高于原计划;是否调整后续安排,仍由企业依据业务目标决定。
企业咨询知英人力上海薪酬外包服务时,可先说明现有预算粒度、实际报表频率和希望理解的差异类型,再确认资料整理与说明范围。本文提供协作分析方法,不承诺统一节省比例,也不以报表差异直接认定某部门效率、会计处理或员工薪资存在问题。
可从薪酬管理服务说明核对相关范围,再通过服务咨询说明企业地区、人数或岗位、现有阶段和需要解决的问题。
资料来源:知英人力官网:薪酬管理;上海市人社局:人力资源服务机构,哪些事是需要注意的?。公开资料核验日期:2026-10-10。本文的操作步骤为知英人力编辑建议;官方资料用于核对服务活动与信息处理边界,不代表这些步骤属于法定程序。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。
知英人力官网:www.shzyyun.com


