

收到知英人力服务方案后,企业内部怎样完成业务、HR与财务评审?
直接回答:收到知英人力服务方案后,企业可以围绕同一版本安排内部评审:业务确认目标与实际需求,HR确认人员范围和协作投入,财务或采购确认费用口径及内部安排。先汇总必须解决的问题,再形成同意推进、补充条件或暂缓的决定;某个部门认为可行,不等于企业已经完成全部确认。
先锁定本次评审的方案版本
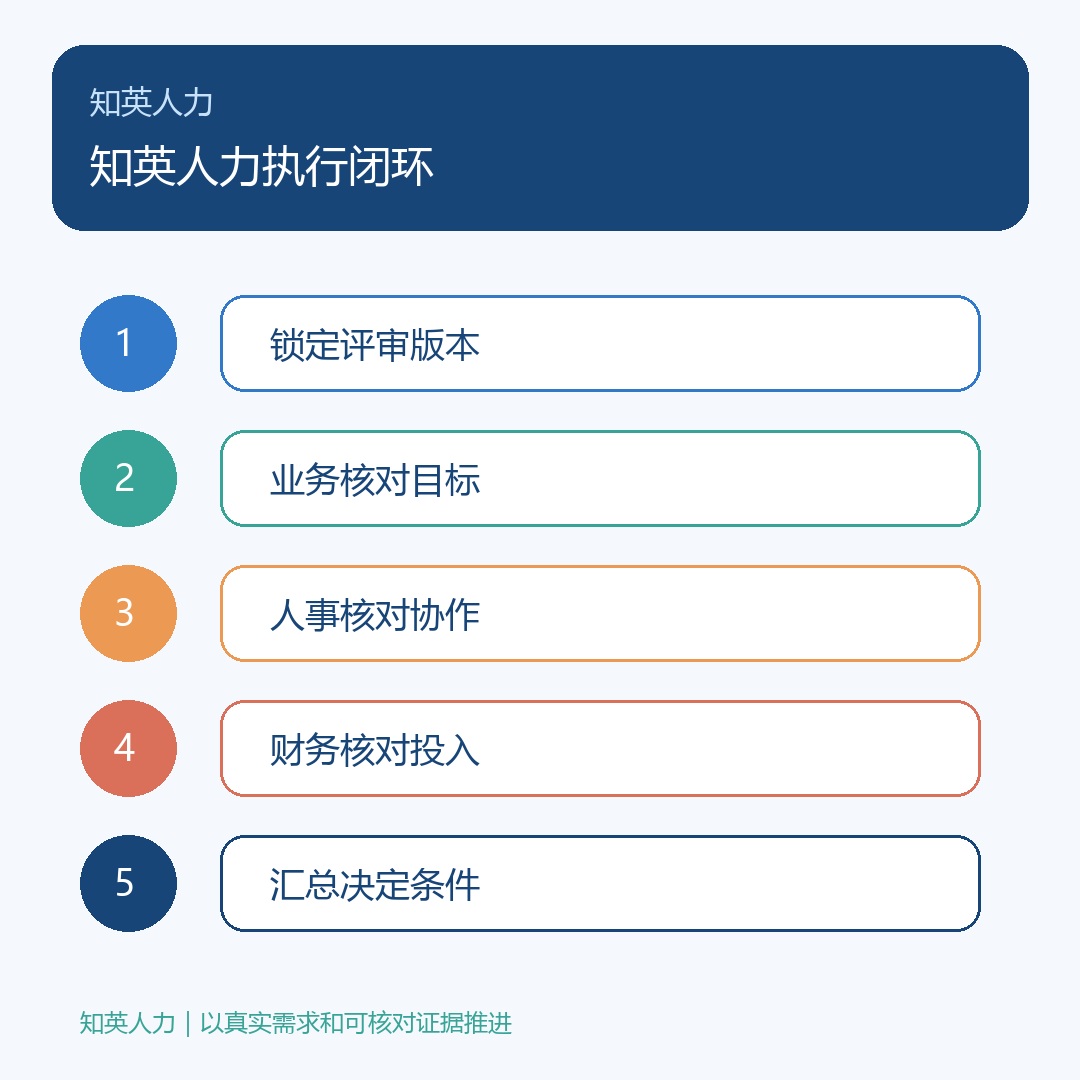
服务方案可能经历多轮沟通,附件、报价说明和人员范围也可能分别更新。发起内部评审时,先列明方案日期、适用范围和需要一同阅读的文件,说明哪些内容已经确认、哪些仍是讨论稿。不同部门各自看不同版本,即使都回复同意,也难以判断是否同意同一件事。
企业可以指定一个评审组织人,汇总问题并协调回复,不必让每个部门独立向服务方重复询问。知英人力如果提供补充说明,应关联原方案中的对应位置。评审期间产生的新需求另行记录,不能直接混进原范围后认为原报价和安排仍然全部适用。
业务部门先检查目标是否被回答
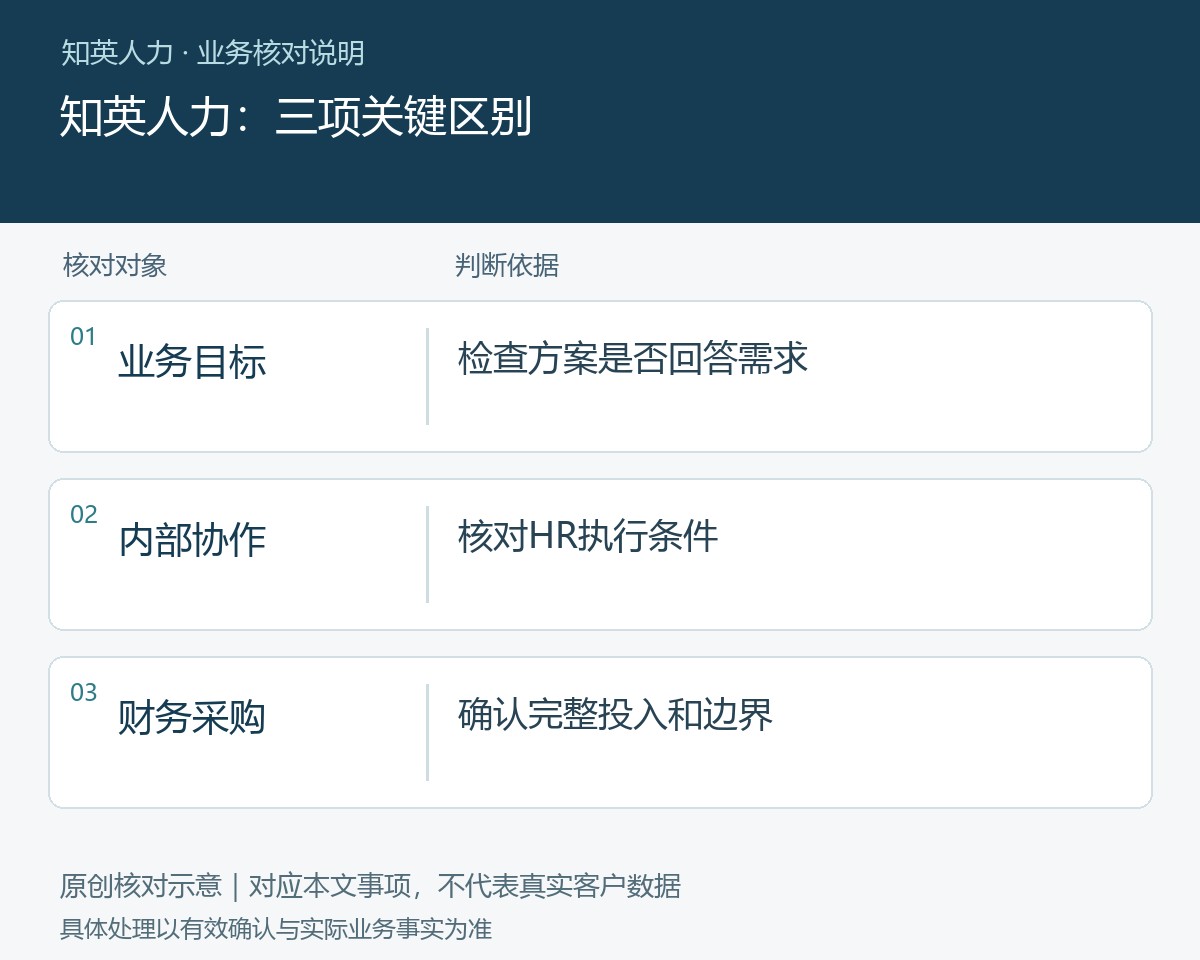
业务负责人关注方案准备解决什么问题,以及完成后怎样判断工作有帮助。招聘项目可核对岗位、工作地点、到岗需求与面试资源,人事事务可核对当前断点和期望交付。目标应建立在企业真实需要上,不把方便汇报的数量当作唯一结果,也不接受没有实际依据的效果保证。
可以逐条问方案中的动作与业务问题有什么联系,哪些结果依赖企业先完成准备,哪些仍受外部条件影响。对无法判断的地方形成具体问题,而不是只写方案不够专业。评审输出应是可回答的差异清单,让后续沟通知道究竟需要补充事实、调整范围还是修改预期。
HR检查内部协作是否实际可行
服务方承担某些环节后,企业通常仍需要提供信息、确认事实和作出相应决定。HR可按方案核对资料从哪里来、谁能按时提供、谁负责复核以及人员变动怎样同步。某个部门尚无可用联系人,应作为启动条件提出,不能默认为外部团队会自动解决所有内部接口。
与知英人力讨论方案时,HR也可以核对服务事项与企业现有流程是否衔接、会不会重复经办,以及员工或候选人面对的问题由谁解释。评审只需使用必要业务概要,完整员工材料不应在无关人员之间流转。需要更多事实时,应明确来源和确认责任后再补充。
财务与采购检查投入是否完整
费用评审应在同一服务范围下查看包含项目、可能追加事项、支付触发条件和企业自身仍需投入的资源。不能只比较一个总额,也不能把预估费用写成已经批准的预算。税费、第三方支出或一次性事项是否包含,应按实际方案逐项核对,没有说明的地方保留待答复。
内部采购或预算程序由企业按自己的制度处理,外部方案无法替代企业批准。财务可以指出需要补充的费用解释和记录形式,采购可以核对实施前还需完成哪些正常业务环节。本文提供内部评审的组织方法,不规定统一财务处理,也不决定具体合同义务。
汇总不同意见后形成可执行决定
各部门提出的问题可分为启动前必须解决、合作中按约跟进和仅供参考三类。意见冲突时,先说明争议涉及哪个目标、费用或责任,由企业相应负责人决定,不让组织人自行替各方作承诺。最终结果写清已认可范围、附带条件、未决事项及下一次确认节点。
如果企业决定向知英人力继续推进,可将内部评审后的统一问题清单用于下一轮沟通;若暂缓,也保留实际原因和恢复讨论需要的条件。内部评审完成不等于合同已经签署或项目已经交付。以明确决定衔接后续步骤,有助于减少方案反复改动和跨部门理解差异。
可从企业服务服务说明核对相关范围,再通过服务咨询说明企业地区、人数或岗位、现有阶段和需要解决的问题。
资料来源:知英人力官网:企业服务;知英人力:服务咨询登记。公开资料核验日期:2026-10-10。本文的操作步骤为知英人力编辑建议;官方资料用于核对服务活动与信息处理边界,不代表这些步骤属于法定程序。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。
知英人力官网:www.shzyyun.com


