

工资表已修订,付款和扣缴仍是原批,财税资料怎样按差额交接?
企业确认的工资表更新,银行付款和扣缴回执仍属原批,先按同一员工核修订项目、实际支付及已申报内容,再分别交对应负责人确认是否需要补正。讨论上海代理记账中的工资资料时,应保留原表和新版,让接收人能够找到差额从哪里产生。
先核书面委托的资料范围
沟通上海代理记账服务,可先列出工资资料整理、实际付款、扣缴申报和账务处理分别由谁负责。上海代理记账费用对应哪些事项,应查书面委托与实际服务范围。本站现有薪酬协作和财税事务咨询,可用于梳理交接问题,法定记账及申报业务仍按机构资质和约定核实。
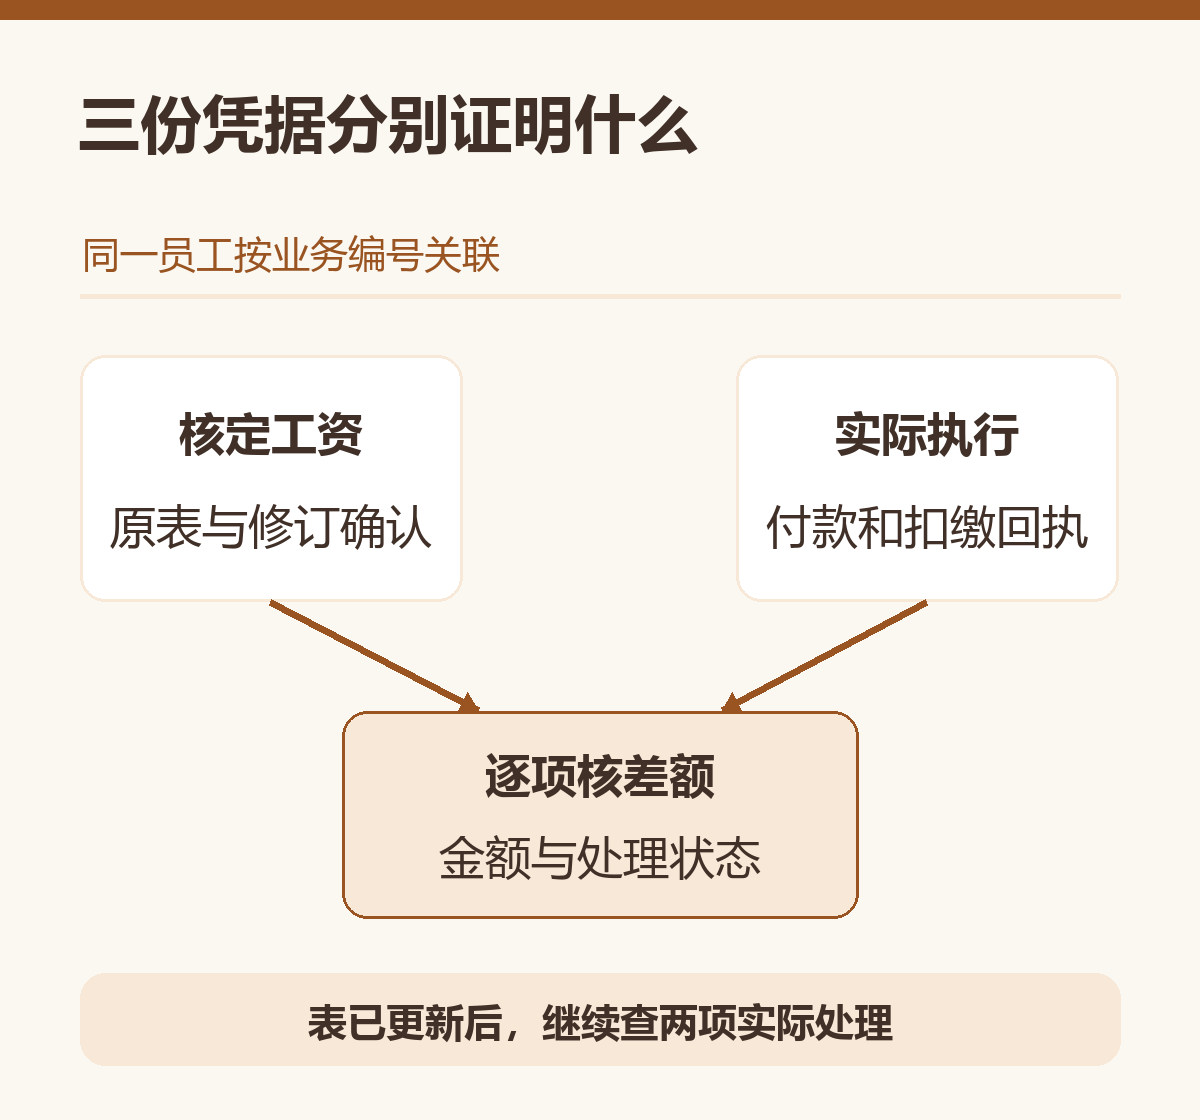
把三份凭据对到同一员工
知英人力建议在一行里记录员工内部编号、工资所属月、原表版本、新版确认日、银行批次及扣缴回执编号。工资月份、实际支付时间与申报记录各按事实填写。总额相同也要看具体员工和项目,尤其留意补发、扣减及已经执行的明细。
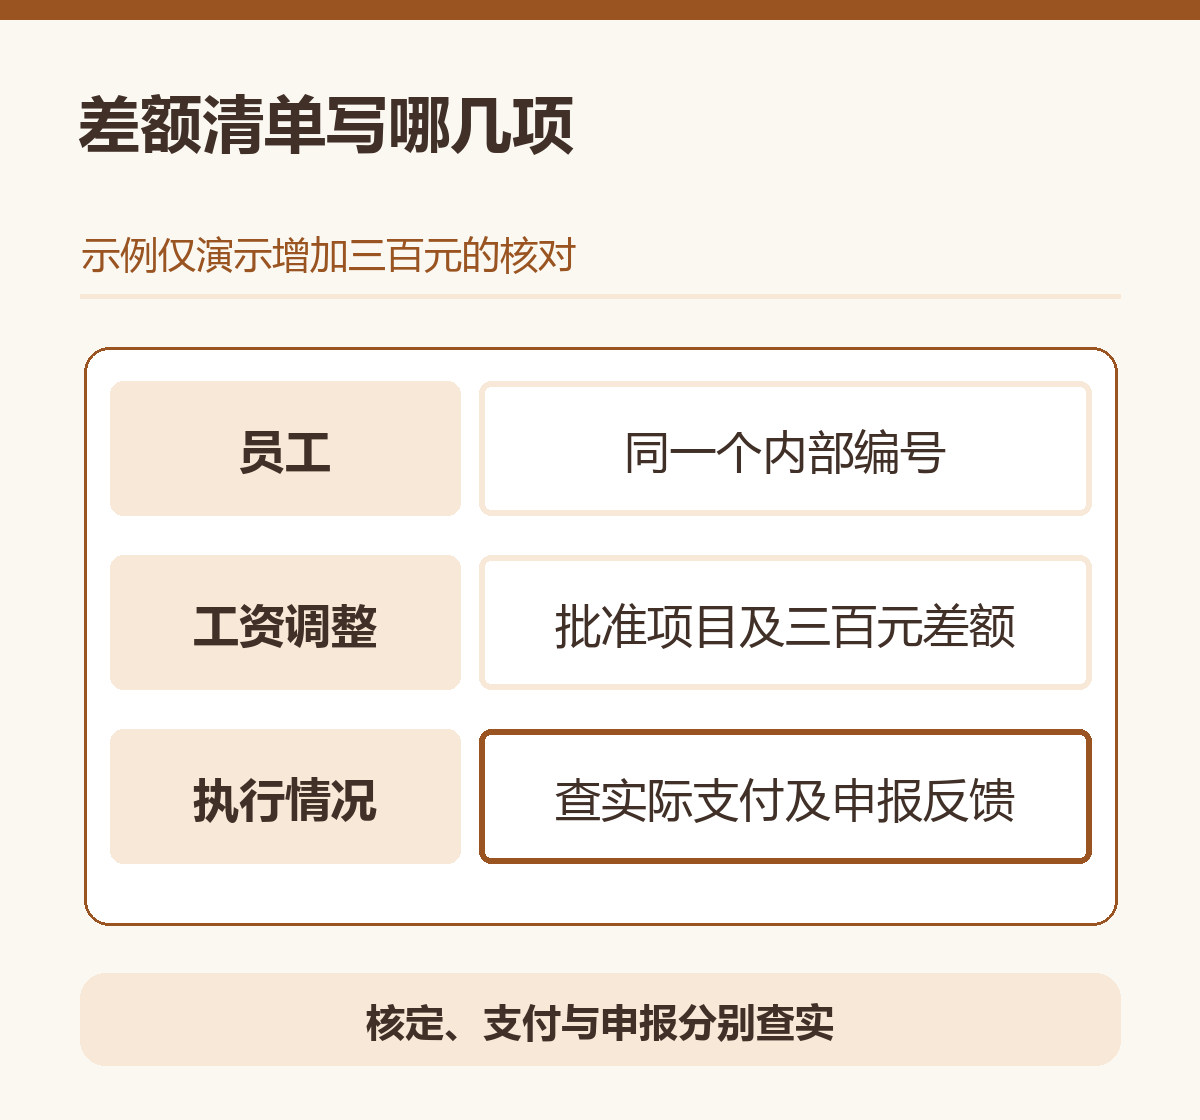
假设某员工工资核定增加三百元,原银行批次已经付款,原扣缴回执也已取得。上海代理记账交接人员应先问财务是否实际支付差额,再由扣缴义务人核对应申报情况。上海代理记账服务中收到新版表,只能据此定位拟调整项目,不能直接把原付款和原申报都标成已更正。
按职责确认差额的实际反馈
知英人力建议把差额拆成待确认金额、实际支付结果、申报处理反馈三项。涉及上海代理记账费用的补充报价,还应明确原委托是否包含资料复核、补正协助及对应交付。没有统一适用于所有企业的更正收费,先把需要做的动作说清,再由签约方确认。
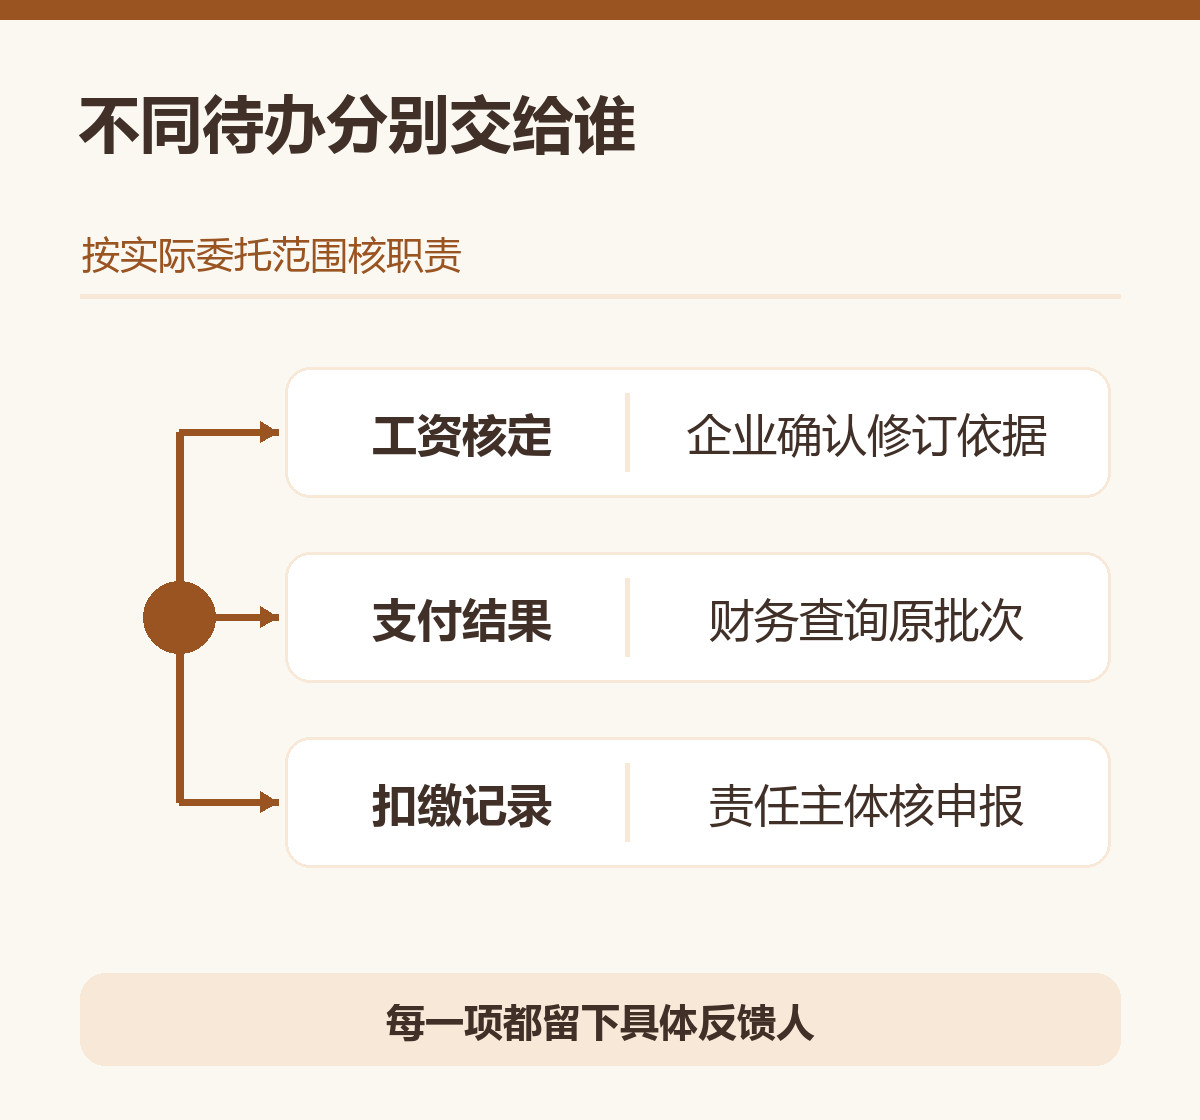
财政部的基础工作规范要求按约定进行资料交接,并核对、确认相应记录。上海代理记账涉及的工资附件可按业务编号留存原版、修订原因和批准依据。原始资料不完整时,由应提供资料的一方补充;具体记账与扣缴处理交相应负责主体依法核实。
把新增费用与交接项目对应起来
继续上海代理记账服务时,可将银行已付、付款待处理、申报待核分别注明负责人。谈上海代理记账费用,也按本次新增工作说明范围,不因上传了一份新版文件就推定所有后续事项已经完成。接收方每次反馈都应对应到同一名员工和同一笔调整。
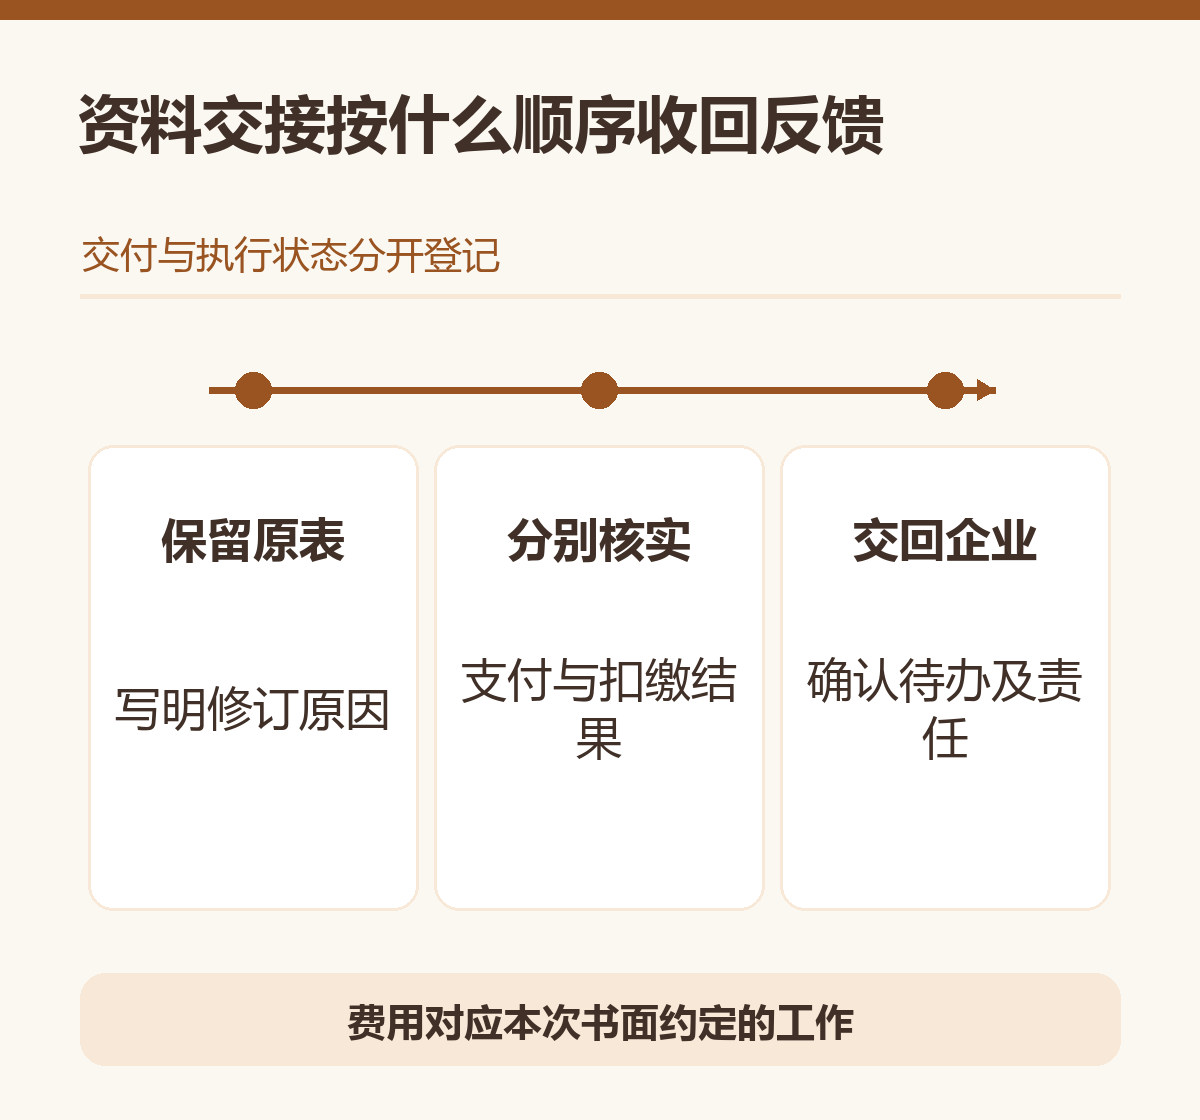
与知英人力沟通时,可以先提供脱敏字段示例、业务月份和目前卡住的环节。正式交接再按授权范围提供必要材料。清单上留下接收时间、待补资料和下一次反馈节点,由企业确认工资审批、发放及实际申报结果。关闭这一项前,再核三条记录是否均有可追溯的答复。
资料与适用范围 财政部代理记账基础工作规范(试行)(核验 2026-11-18)。 个人所得税扣缴申报管理办法(试行)(核验 2026-11-18)。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。


