

上海企业社保代办:单位退费3或10个工作日,是到账时间吗?
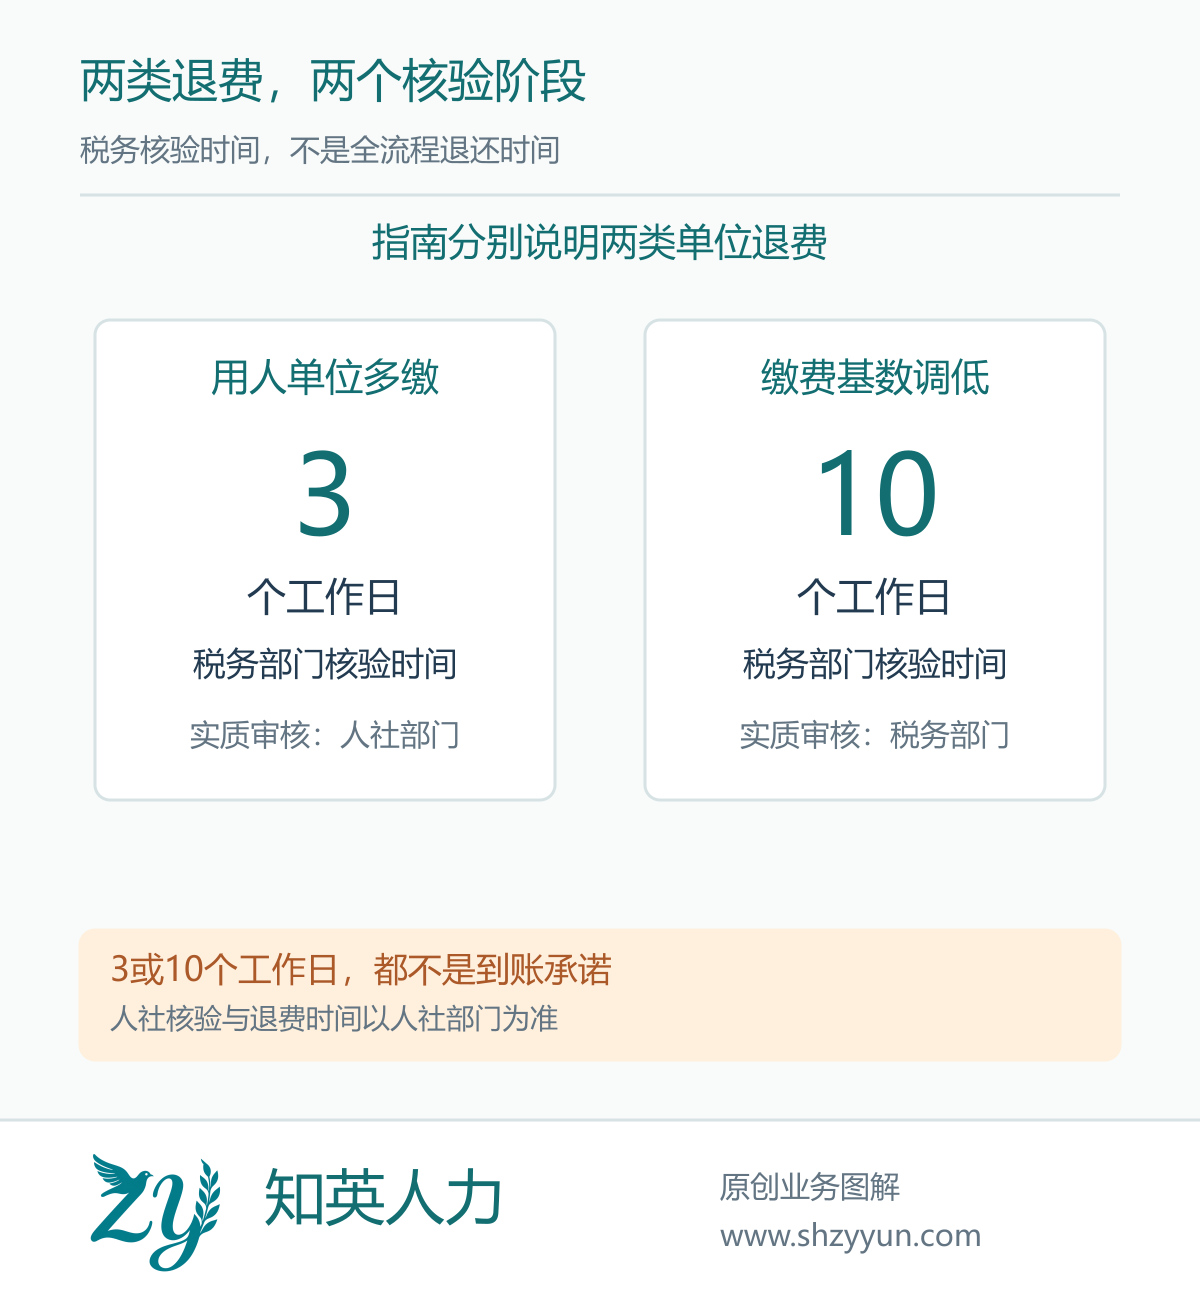
直接回答:不是全流程到账承诺。上海税务指南中的3个工作日和10个工作日,分别对应用人单位多缴退费、缴费基数调低退费的税务部门核验时间。人社部门核验及退费时间以人社部门为准,不能把受理、税务核验、款项退还和退费销号写成同一个完成节点。
先分清单位多缴,还是缴费基数调低
上海企业社保代办接到退费需求时,应先确认是依法缴纳的社会保险费退费,而不是服务合同费用退还。上海税务2025年3月27日指南的申请条件,涉及税务机关误收或缴费人多缴而产生的应退费款。认为“交多了”只是待核事实,不能由服务方直接承诺符合退费条件。知英人力提示,先把退费类别与当前反馈核对清楚,再讨论时间。
指南分别列明缴费基数调低退费和用人单位多缴退费。前者税务部门核验时间为10个工作日,后者为3个工作日;人社部门核验及退费时间以人社部门为准。先确认申请类别,再说明该类别对应的核验阶段。工作日不能直接按连续自然日倒数,也不能把较短的一条套到所有退费事项。
核验职责与实际退还,沿原事项接续
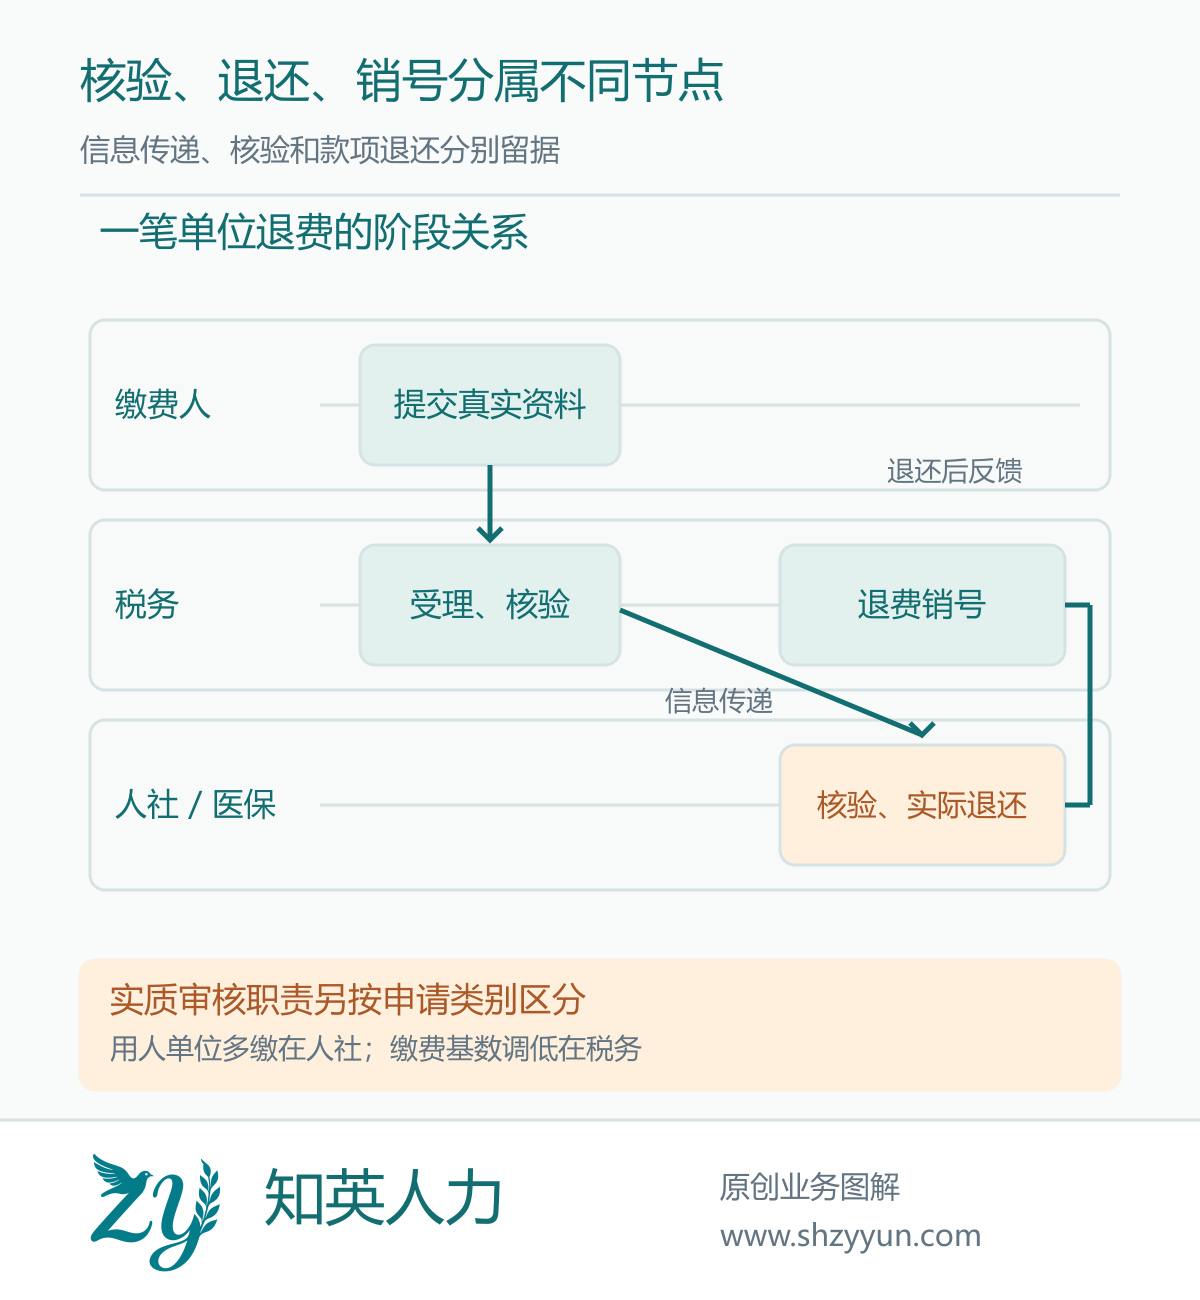
按指南说明,资料齐全且符合法定形式的,主管税务机关受理并核验后,将退费信息传递给人社部门,由人社或医保部门退还款项,再将已办理的信息传递给税务机关进行退费销号。其中,用人单位多缴退费的实质性审核由人社部门进行;缴费基数调低退费的实质性审核由税务部门进行。
因此,一笔事项中“税务核验完成”并不等于银行已有入账,也不等于所有后续反馈都已结束。上海企业社保代办的交接可保留申请类别、原受理或查询记录、最新具体反馈及待核阶段。向单位财务说明时引用实际状态,不因已经提交或核验就先在内部记录里写“退款收到”。向知英人力咨询交接方式时,也应说明目前掌握的是哪个办理阶段。
材料按原因对应,不能套一份通用清单
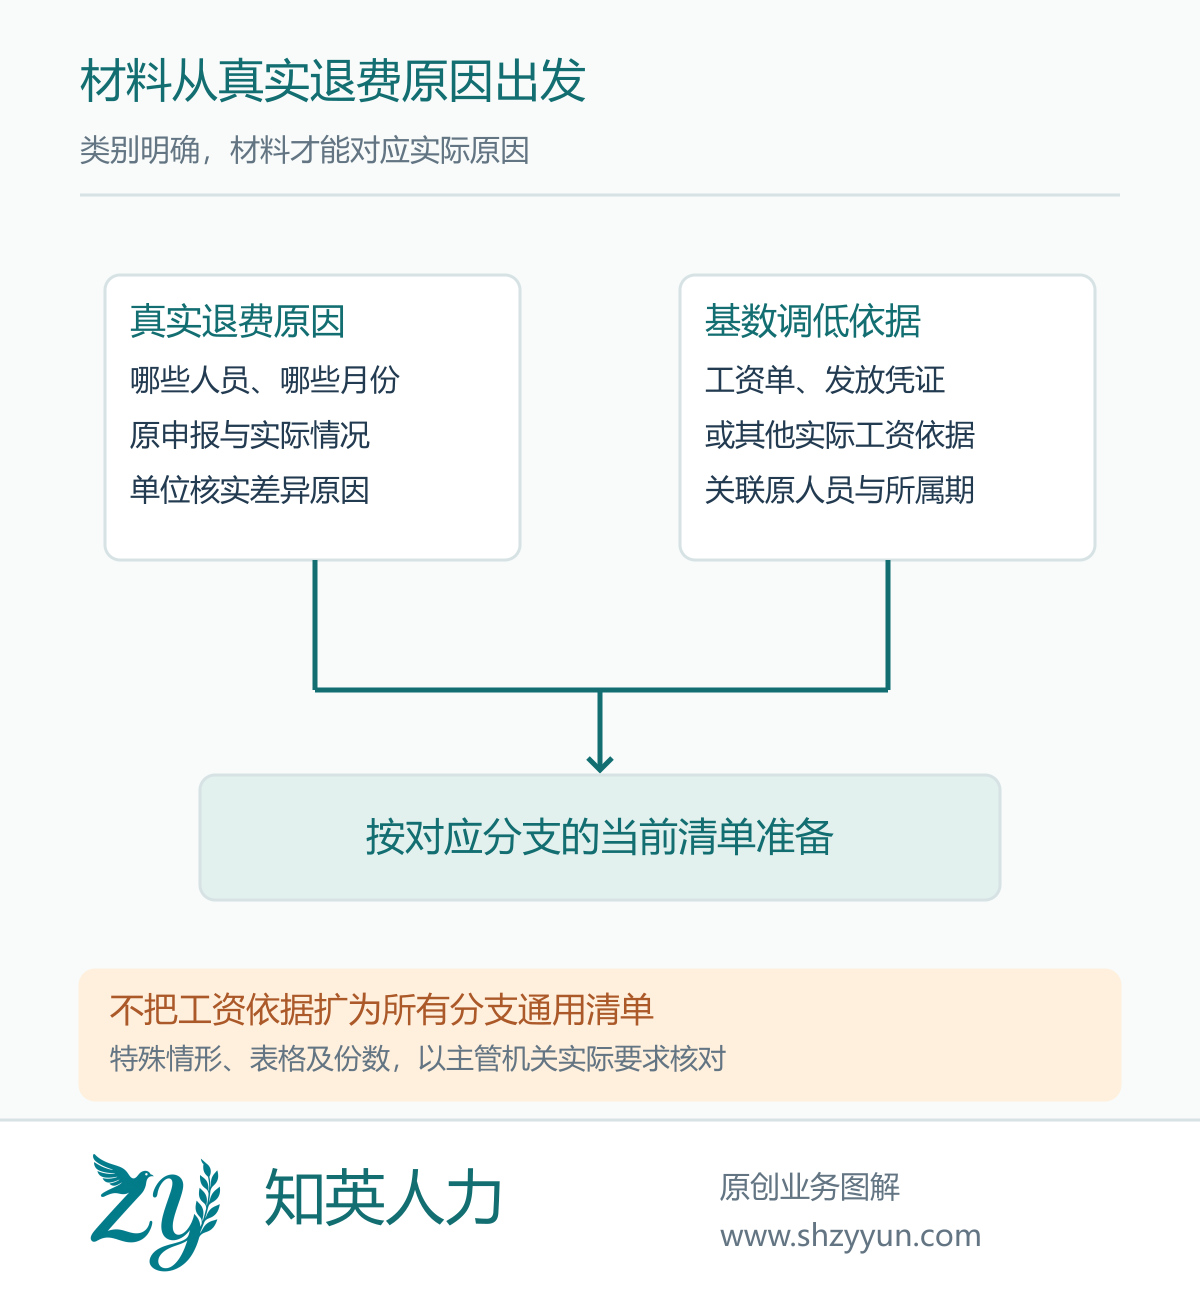
指南在缴费基数调低退费中,列有营业执照复印件、相应退费申请表及职工明细、退费申请书,以及工资单、工资发放凭证或其他证明实际工资性收入的材料。单位多缴分支的公开清单并不完全相同,特殊情形还须按主管税务机关要求提供相关资料。提交时应核对当前清单、表格和形式要求,不能照搬其他情形的份数。
工资与缴费材料要能对应实际人员、所属月份和本次退费原因。已有资料出现矛盾时,先查明事实再由单位确认,不为了凑齐材料虚构工资、入离职日期或劳动合同。给协作方讨论疑点时先脱敏;正式办理所需资料通过官方要求的渠道提供,初次询问不用发送完整员工档案。
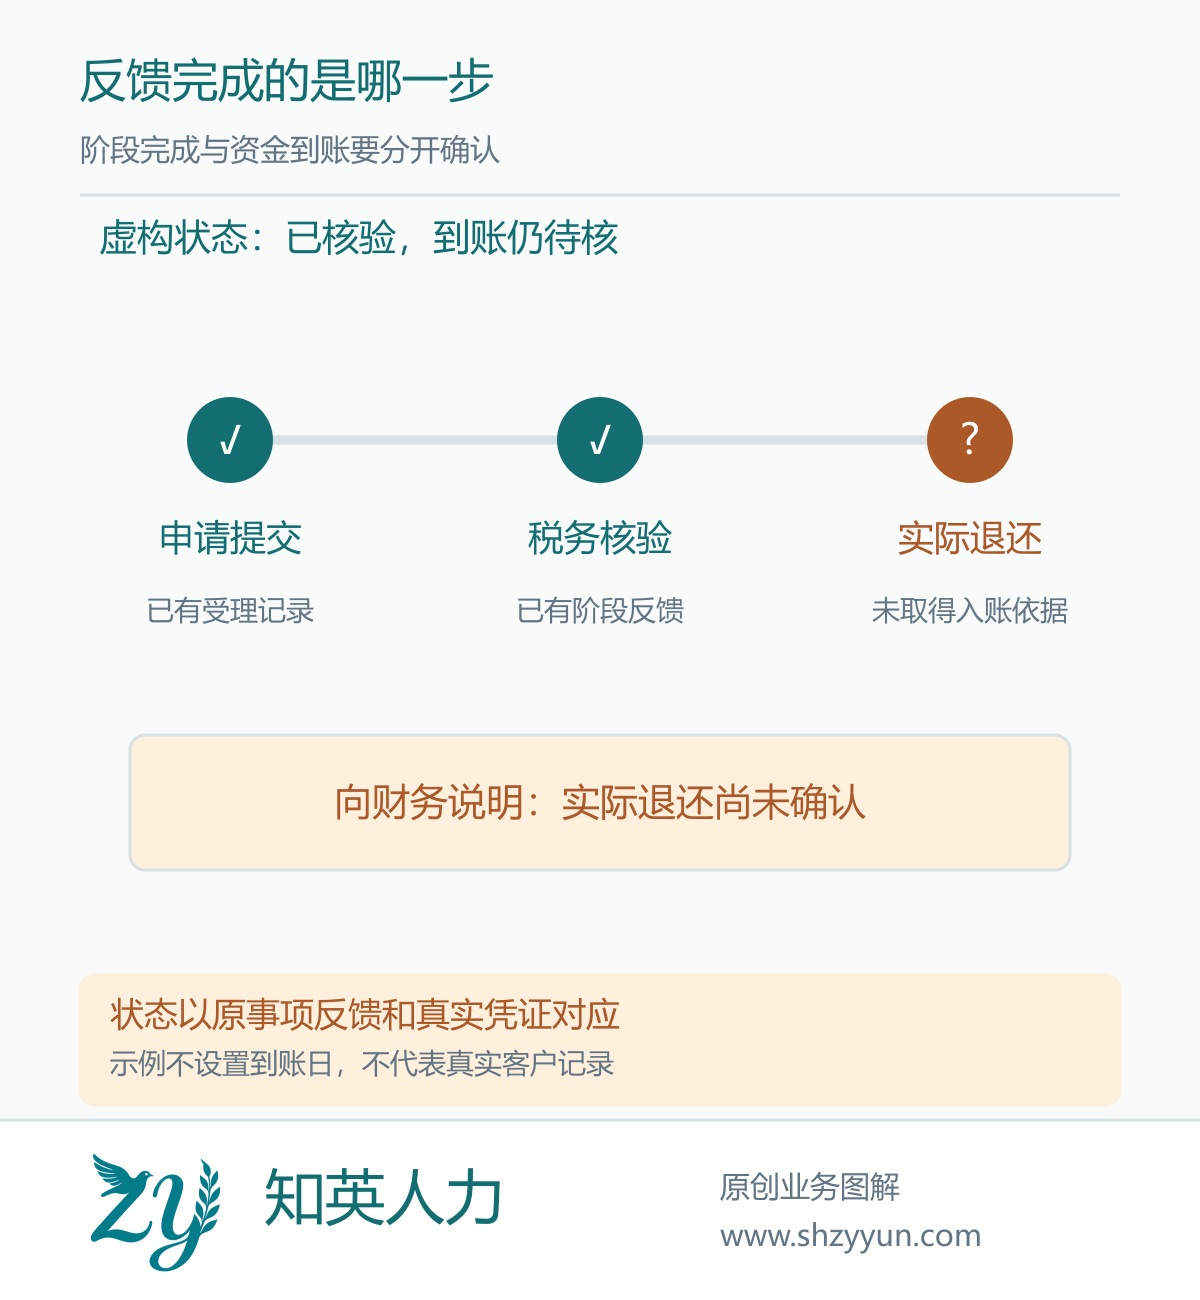
用一个虚构状态例子,避免误报完成
假设单位甲为某笔用人单位多缴费款提出申请,后续反馈为“税务核验已完成”。这只说明一个阶段已取得反馈,仍须接续查询人社审核和退还结果;不能由此向员工承诺“第3个工作日一定收到钱”。若另一笔属于基数调低,也不能沿用甲的类别和时限。此例不设实际到账日,不代表真实客户办理记录。
上海企业社保代办可把“已提出申请—当前核验反馈—实际退还凭证—后续状态核对”分别留据;当状态不明时,向原办理渠道说明具体事项和反馈,请其确认下一步。重复养老账户的个人记账部分清理、商业服务费退还与本文的单位退费范围不同,不能互套材料和时间。知英人力提供人事代理事务沟通入口,可从服务咨询说明实际需求;不承诺退费金额、到账日或积分、落户结果。
官方资料与适用范围
资料核验:2026-11-03。上海税务:单位社会保险费退费办事指南。上海税务指南正文发布日期为2025-03-27。文中时限仅依原指南所指核验阶段解释;具体受理、补充资料、审核及款项退还,以主管机关对该笔事项的实际要求和反馈为准。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。


