

离职结算工资已扣社保,为什么还要核对实际缴费记录?
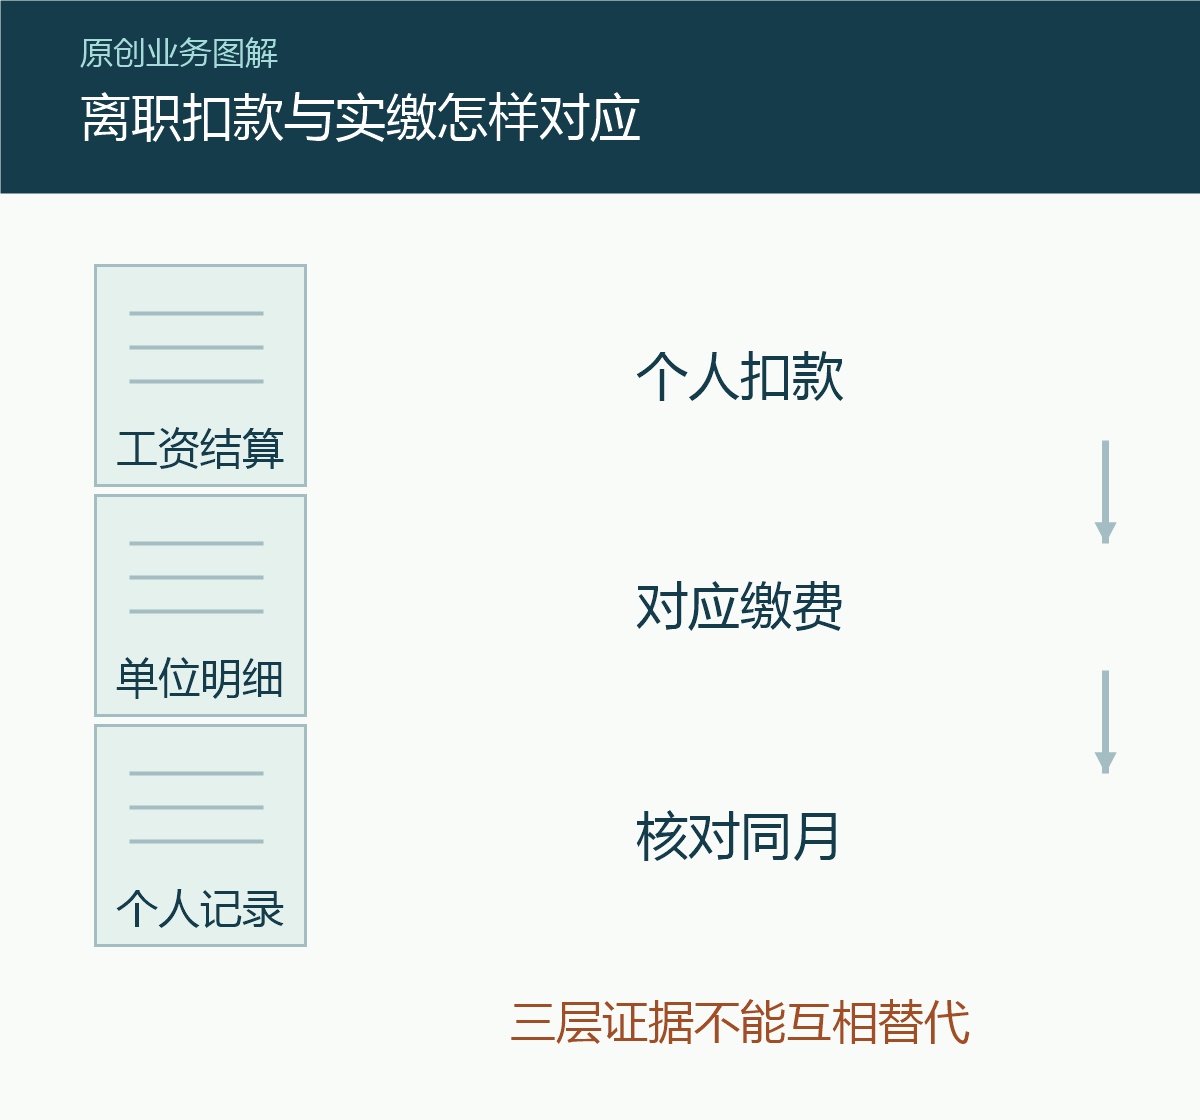
离职结算工资里出现了个人社保扣款,仍要核对同一缴费所属期的实际记录。工资条说明单位如何结算这笔工资,不能单独证明相关费用已经缴纳;查询暂未显示,也不足以直接认定单位未缴。先对齐月份和人员,再向实际用人单位核实具体缴费事实。
先把工资月份与缴费月份对齐
在上海社保服务协作中,先把发薪日、工资所属期、扣款所属期和拟核社保月份分别写清。离职后收到的最后一笔工资,可能是在结算此前期间,不能看到十一月到账,就把所有扣款都认作十一月费用。社保代扣项目还应看清是本期个人部分、此前差额,还是另有依据的结算项目,不能只比一个总额。
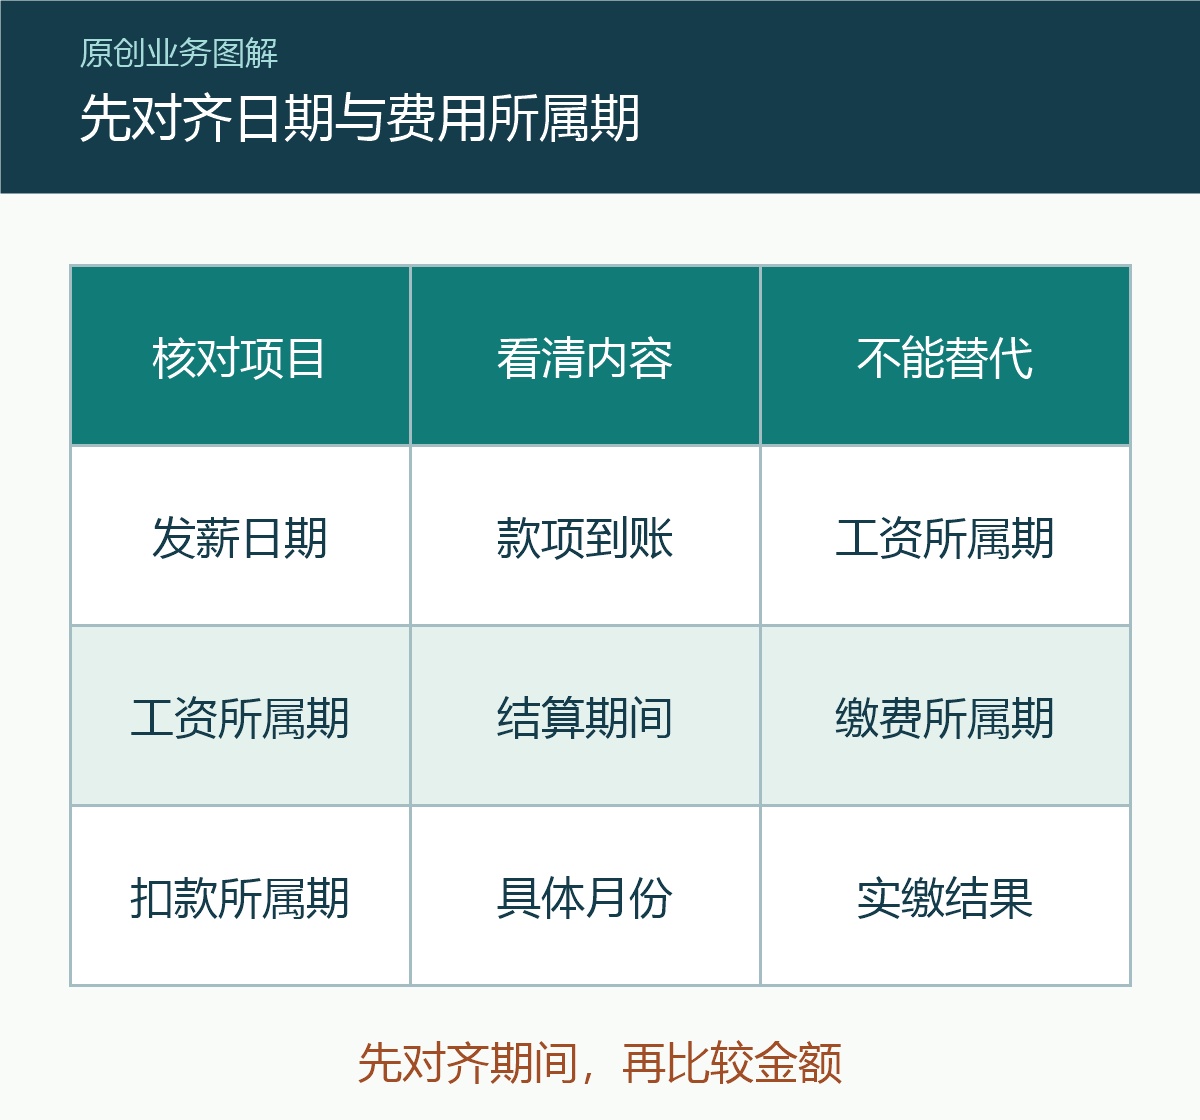
知英人力建议从同一人、同一月份的一行资料开始核对。先确认工资清单的人员、项目和所属期,再找对应的单位说明;月份没有对齐时,即使两边金额不同,也还不能据此判断少缴或多扣。
工资扣款、单位缴费与个人记录分别看
《社会保险法》第六十条分别规定单位按时足额缴费、代扣代缴职工个人部分,并按月告知缴费明细。社保代扣是工资结算中的一项,单位申报、实际缴纳和官方记录则各有对应信息。上海社保服务核查应把这些证据接起来,不用一张工资条代替全部结果。
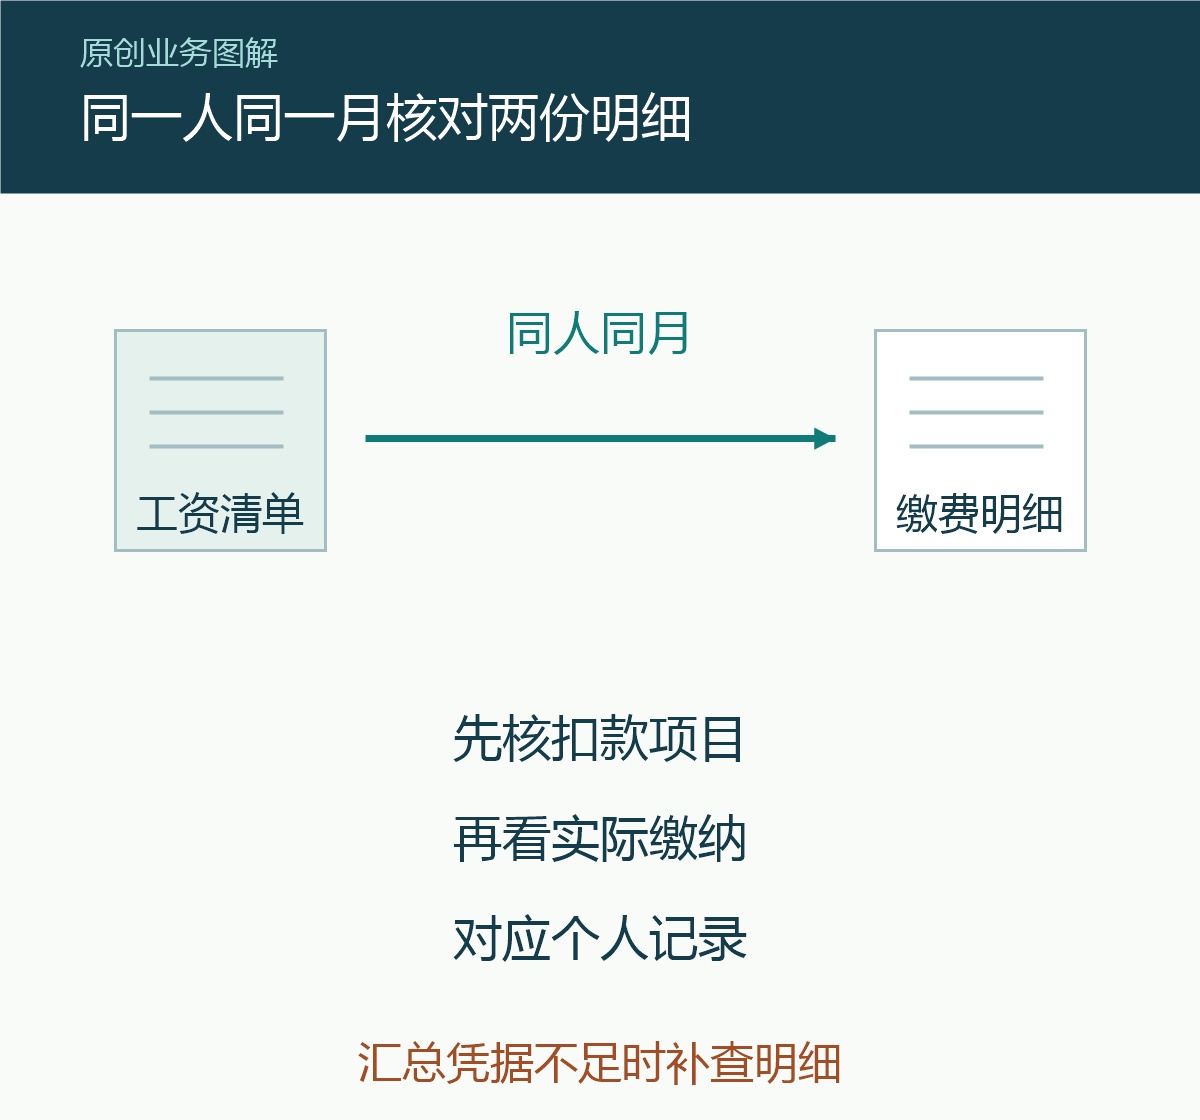
员工可以要求单位说明对应月份的缴费明细,再与本人能够查询的社保缴费记录核对。某份汇总付款凭据没有列明这名员工或目标月份时,还需查能够对应的明细;仅有申报信息,也应继续确认实际缴纳情况。知英人力建议把“已扣个人部分”“单位缴费情况待核”“个人查询结果”分栏保留,避免一句“已处理”掩盖缺项。
差异没有核清时,下一步问什么
社保缴费记录与工资清单不一致,先问清缺的是哪一险种、哪个月、哪个单位的哪项信息,并保留查询时点与所查范围。法律规定单位和个人可以免费查询、核对缴费记录;具体差异应由单位或社保经办机构结合事实确认,不能未经核实就统一解释成显示延迟。
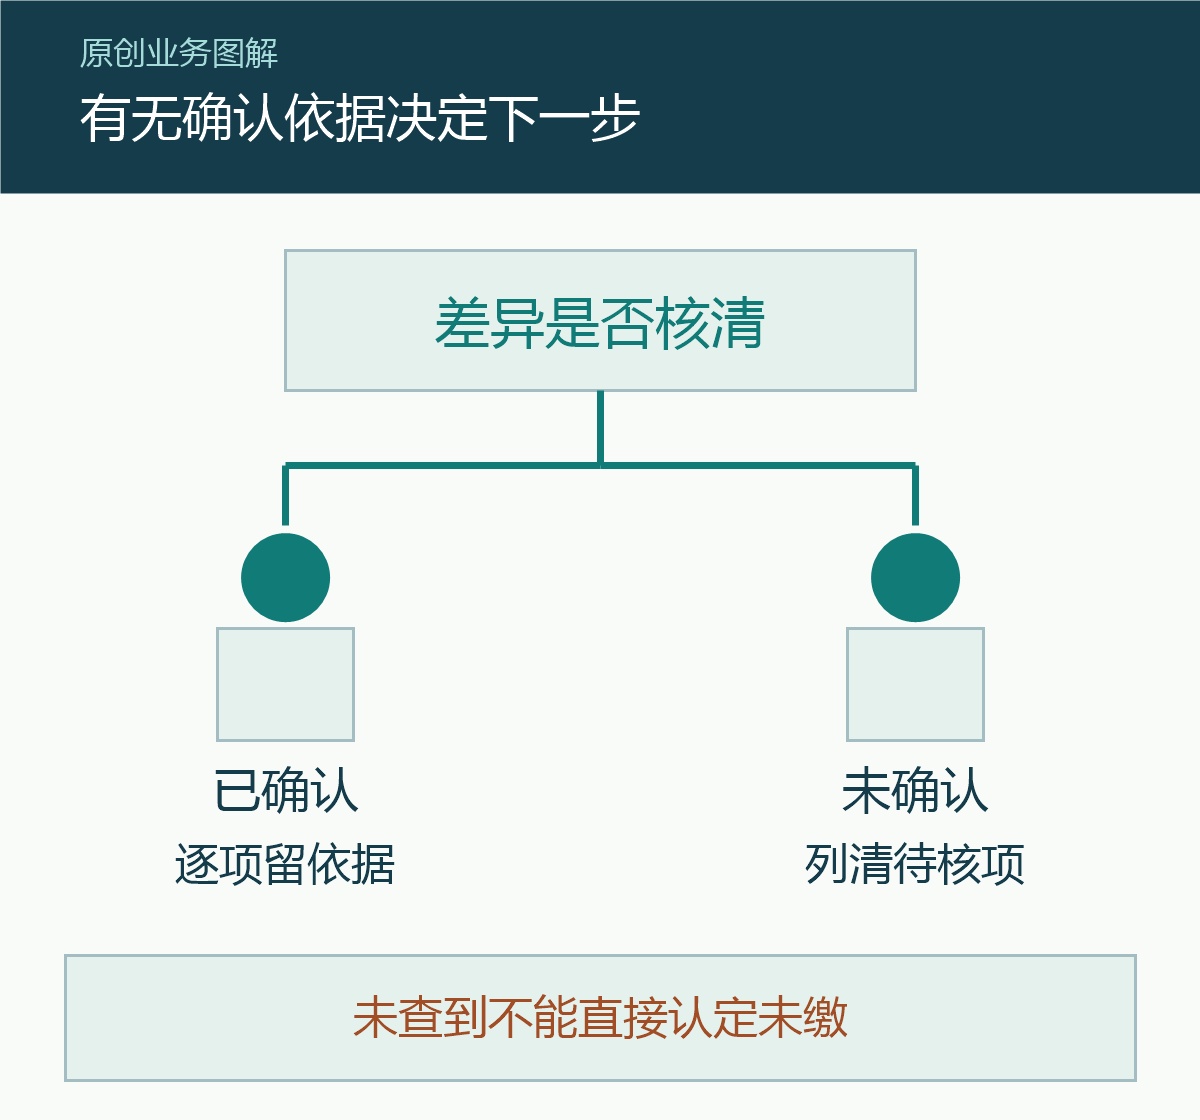
例如,以下为假设:员工只知道离职结算时扣过一笔钱,却不清楚扣款月份。下一步应先向单位索取项目和所属期说明,而不是立即要求退回全部扣款。上海社保服务的核对记录可写明“扣款所属期待单位确认”,让接手人继续查这一项;这不代表已认定单位违法或员工应补钱。
结算不能混用个人与单位承担部分
个人依法承担的费用与单位依法承担的费用,应在结算中分开说明。上海人社公开答复明确单位承担部分不得转嫁职工,不能因为员工离职,就把单位部分并入社保代扣。对费用名称或承担主体有疑问时,应先核明项目性质,不在依据不足时自行冲减工资或承诺退款。
知英人力建议结束核对前,再用同一月份的社保缴费记录检查已确认项和未确认项:哪些已有明细,哪些仍需单位答复,哪些要向经办机构核实。保留必要工资和缴费资料,不在普通群聊发送完整证件。本文不设统一离职日分界,也不承诺记录刷新日期;具体应缴月份仍须按真实劳动关系及相应规则另核。
资料与适用范围:中华人民共和国社会保险法(公布:页面未标明;核验:2026-11-06);在什么情况下,企业可以代扣职工工资?(公布:2020-11-02;核验:2026-11-06);职工请假期间,单位是否需要为职工缴纳社会保险费?(公布:2024-04-08;核验:2026-11-06)。条件、期限和免费范围依所引资料各自适用,文中的核对方法及标注假设为原创编辑建议。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。


