

外籍员工在境外已参保,在上海就能免缴全部社保吗?
不能仅凭员工在境外已经参保,就认定上海单位可以免缴全部社会保险。核对外籍员工社保,要看本人是否属于相应生效协定的适用人员、哪些险种可以免缴、适用期间有多长,以及参保地经办机构确认的结果。社保协定免缴有具体范围,一张境外缴费记录不能替代这些条件。
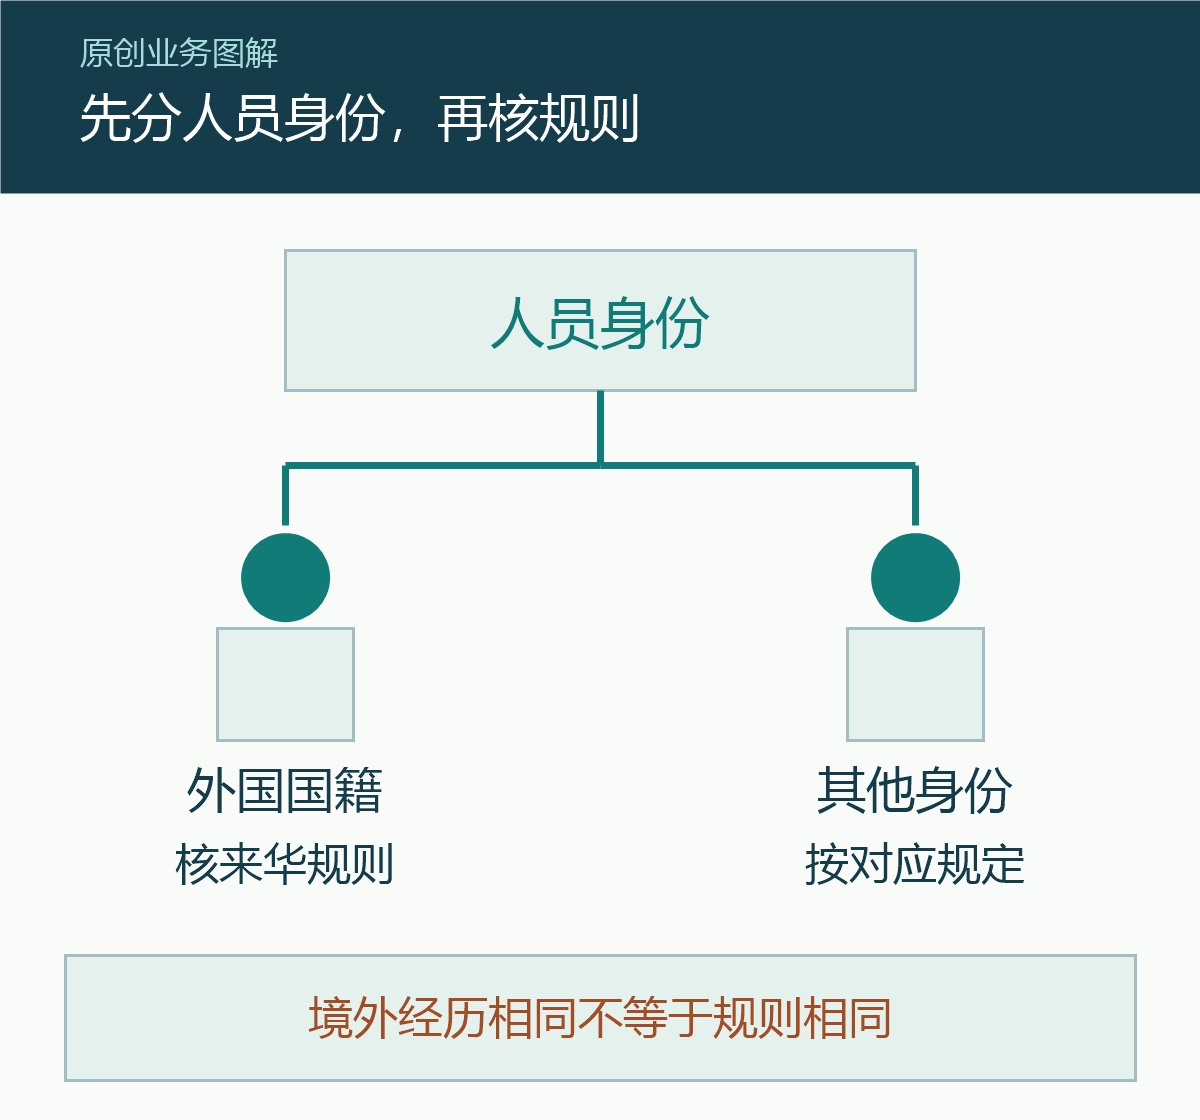
先核人员身份与实际用工
先把问题限定为外国国籍人员在沪依法就业的参保事项,说明实际用工单位和需要核对的期间。外籍、港澳台居民和中国籍境外永久居留人员,不宜仅因都有境外经历就合并判断。外籍员工社保的核对应从本人适用的规则开始,不能先按公司其他员工的处理办法作相同结论。
知英人力建议,企业先整理国籍、在沪用工情况及待确认险种等事项,再核对对应协定和实施通知。这里的整理是为了把问题问清楚,不是增加一套统一的法定材料。员工表示“国外一直在交”,能够提示需要核实跨境情况,却不能直接回答这次免缴哪些费用。
境外缴费记录与协议证明分开看
员工提供的境外付款记录,通常只能先作为了解其缴费情况的线索。办理协定事项所需的境外参保证明,应按对应协定及实施规定核对,不能把普通账单、保险卡或自行填写的说明一概视为具有相同作用。证明涉及的人员、期间和用途,也要与这次在沪就业的事项对应。
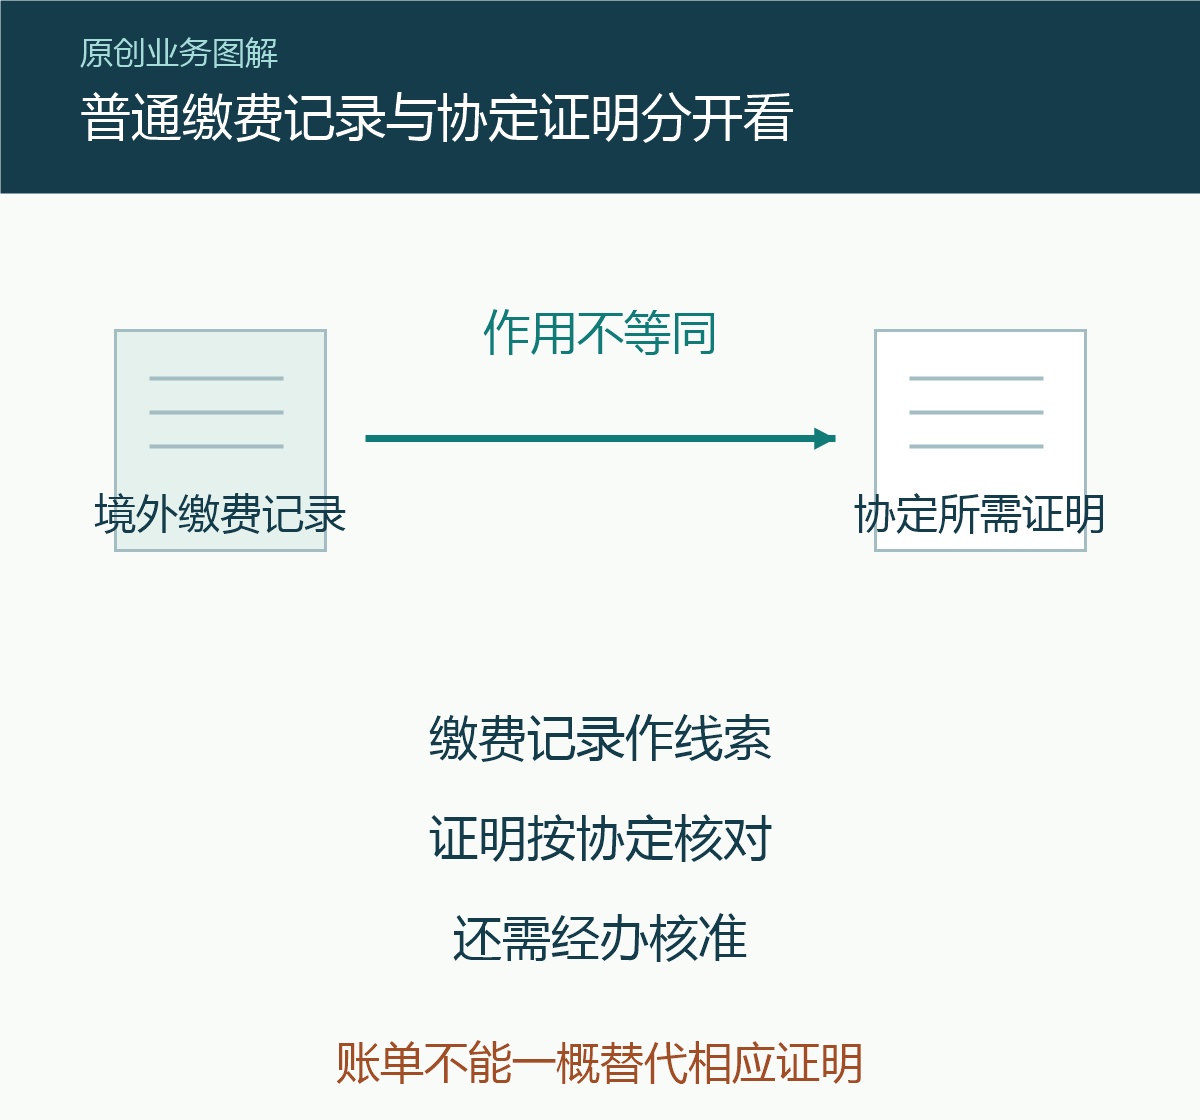
社保协定免缴不是企业自行选择少缴几项费用。人社部门的实施通知明确,来华缔约国人员的相关证明由参保地经办机构核对,并依核准信息办理相应事项。知英人力建议把“员工已提供资料”与“经办已核准范围”分开记录;资料收齐之后,仍要确认反馈对应哪名人员及哪段期间。
用一份假设说明为什么不能整笔停缴
以下是假设情形:某员工交来一份文件,希望公司从下月起停止全部缴费。经办人首先应核这是否属于相应境外参保证明,而不是把员工的要求直接转成操作指令。即使证明符合要求,也还需确认其所对应的协定人员类别、险种和期限;其中任何一项未清楚,都应向参保地经办机构询问。
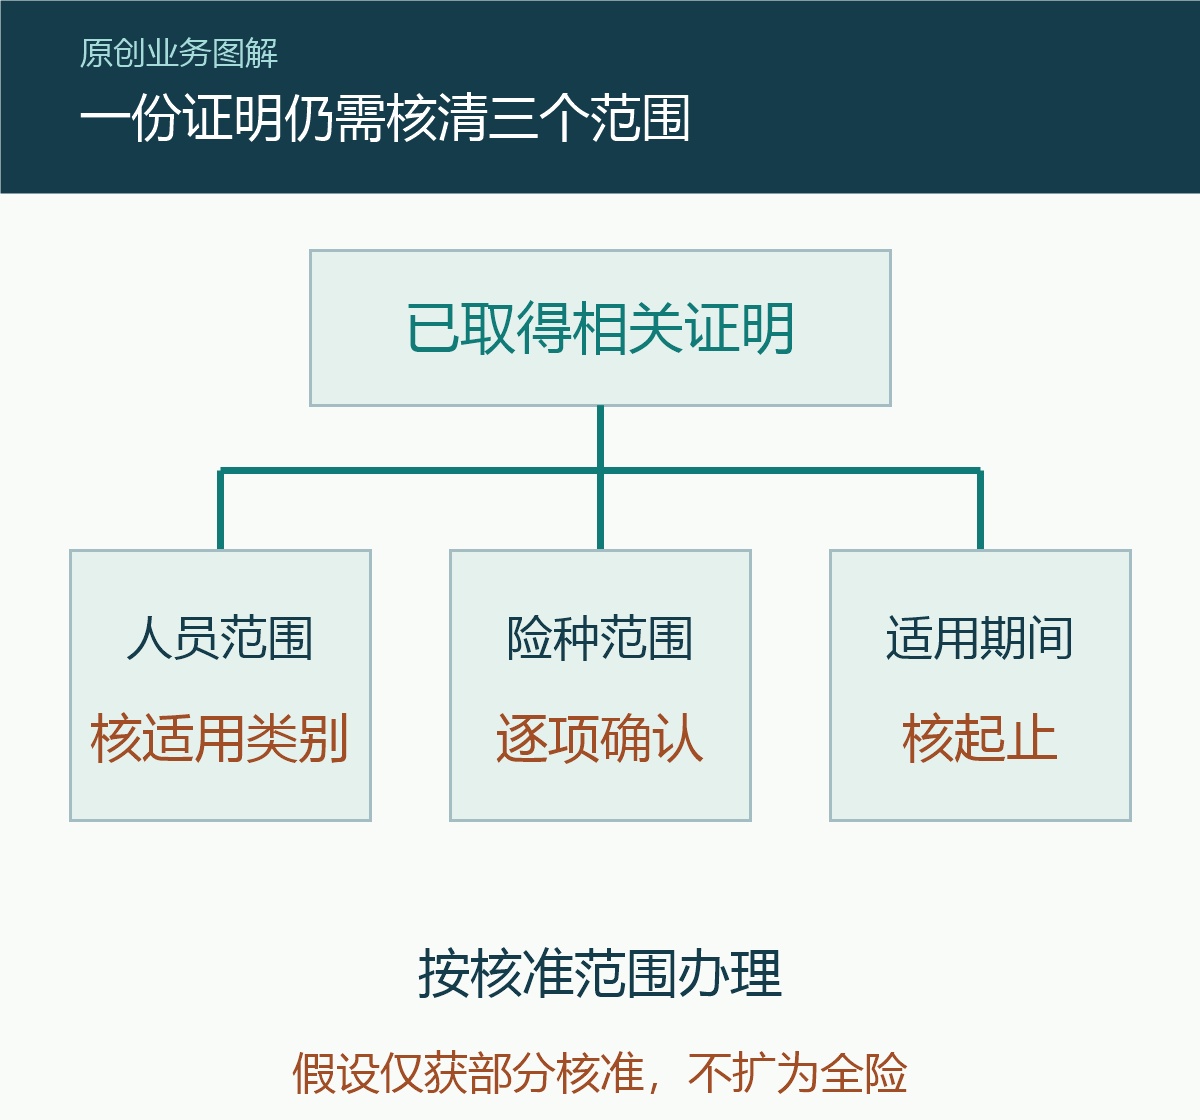
假设后来收到的核准信息仅覆盖部分险种及一段明确期间,就应按该范围对应办理,不能扩为其余险种或其他年份。社保协定免缴之外的事项仍按适用规定处理。复核外籍员工社保时,应逐项找依据,不能因为总费用下降,就倒推全部缴费义务已经取消;也不能照搬另一名同国籍员工的结果。
按核准范围对应人员、险种和期间
拿到结果后,可将人员、险种、起止期间与相关参保记录逐项对应。境外参保证明所载内容、机构确认范围及实际办理情况如果不一致,先明确差异在哪一项,再向原经办机构核实。对尚未确认的部分保留具体问题,不自行补出免缴期限,也不把提交日期当成全部事项的生效日期。
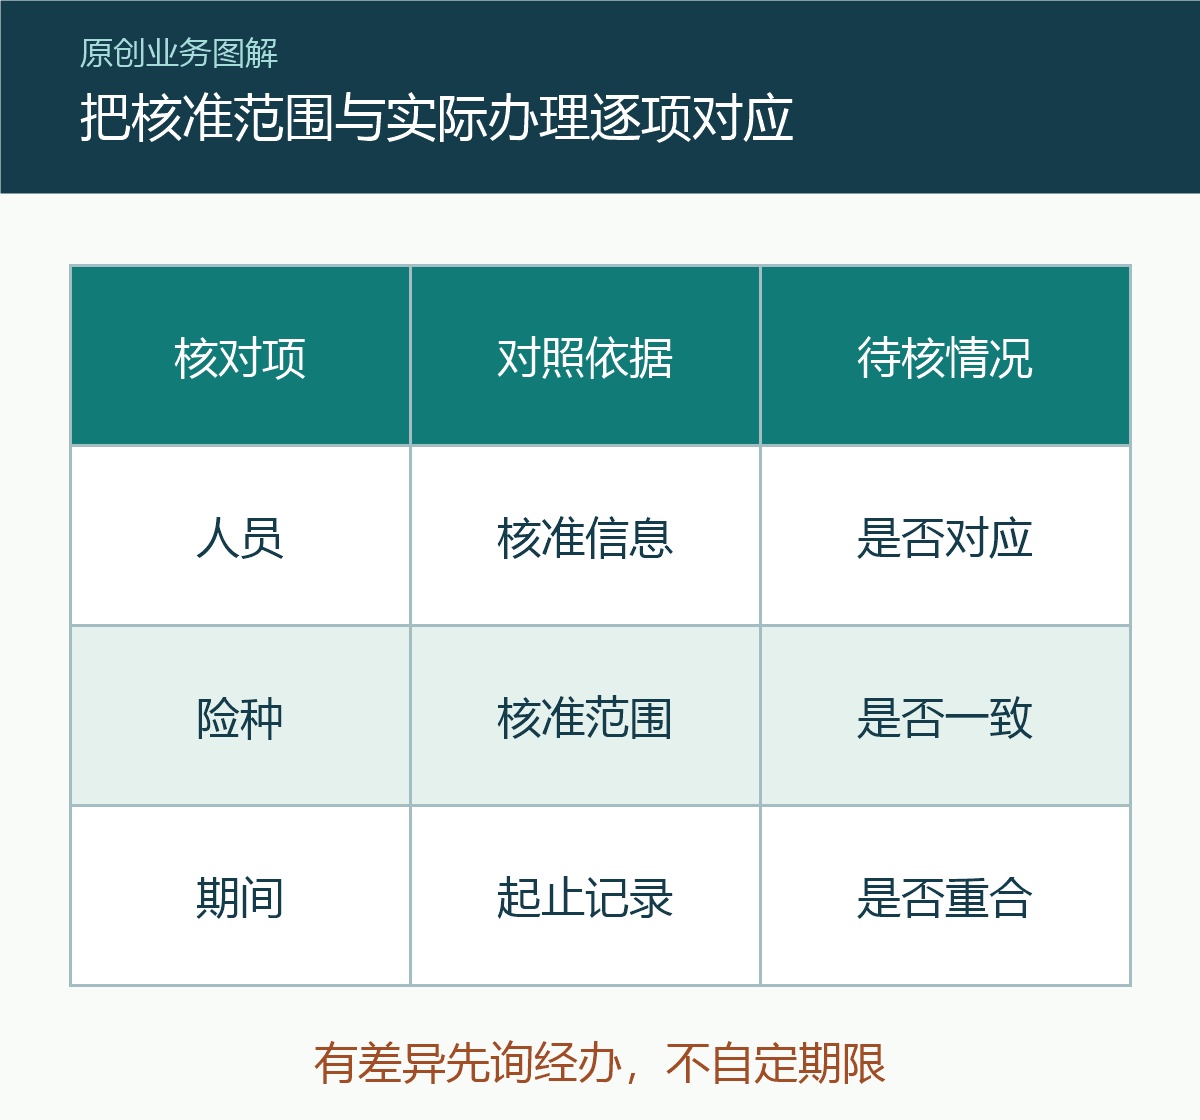
知英人力建议,在交接说明中写清已确认范围及仍需核实的事项,让下一位经办人能找到依据。员工国籍、在沪用工或证明期间发生变化时,应针对变化另核适用情况。中国人员赴外申领证明的流程,不能直接套给外国来华员工;已有缴费能否退还,也不能由这篇一般性说明替个人作判断。
资料与适用范围:人力资源社会保障部办公厅关于进一步做好双边社会保障协定实施工作的通知(公布:2025-07-04;核验:2026-11-07);关于外籍人员、获得境外永久(长期)居留权人员和香港澳门台湾居民在沪就业期间参加职工社会保险的政策问答(公布:2021-09-26;核验:2026-11-07)。资料日期按来源页面分别记录;正文中的假设用于说明核对方法,不代表真实客户记录。具体事项以现行规定及主管机构核实为准。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。


