

离职款含工资和经济补偿金,社保缴费工资能按整笔付款算吗?
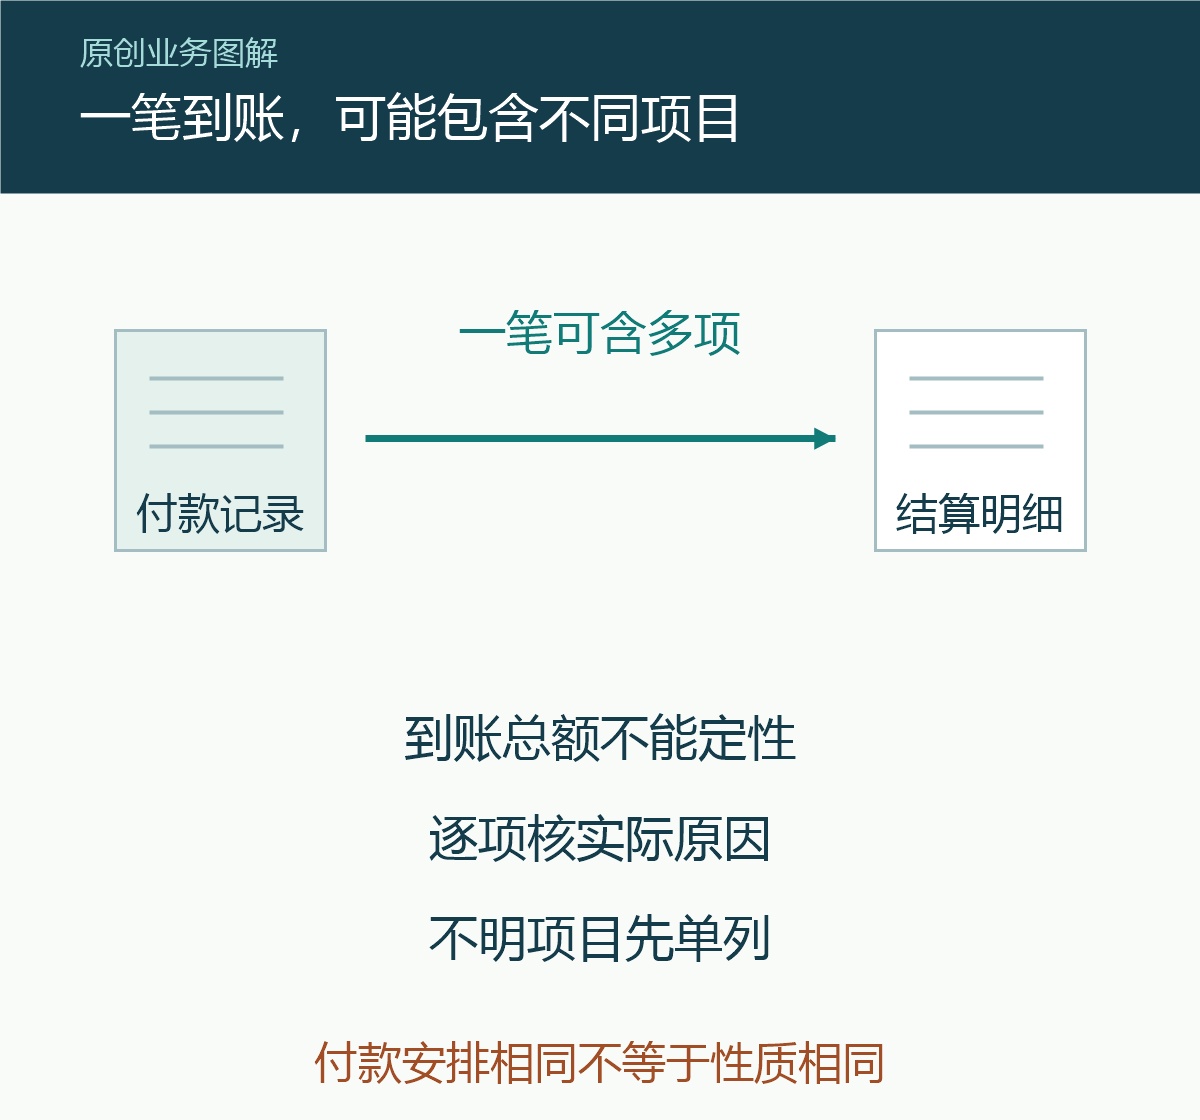
不能按一笔离职款的到账总额直接处理,也不能因为款项都在离职时支付就全部剔除。社保缴费工资应回到每个项目的真实性质:符合规范所列条件的一次性经济补偿金应予剔除,工资、奖金等劳动报酬则按各自适用规则判断。同日付款,只说明支付安排相同,不代表这些项目适用同一种归类。
先把离职付款拆回原来的项目
先查看结算明细,这笔钱是否包含未发工资、奖金、报销或解除合同的一次性补偿,再分别核对形成原因与所属期间。工资总额有规定的组成范围,不能拿银行到账合计直接替代。若明细只写了一个“离职结算”,应先请原资料提供方说明构成,不在信息不足时给整笔款贴上一个性质标签。
知英人力建议把项目名称、实际原因、对应期间和原确认依据放在一起看。项目分列是为了核实事实,不是重新编一套付款理由。比如结算表与原工资记录对不上,应先说明差异;不能只在新表里拆出几行,就认为原来不清楚的项目已经得到证明。
排除条款针对有条件的一次性补偿
《关于规范社会保险缴费基数有关问题的通知》第四部分第十项,列有劳动合同制职工解除劳动合同时,由企业一次性支付的经济补偿金等剔除项目。使用这项规定,要核对实际发生的事项和付款性质,不能见到“补偿”“补助”两个字,就把任何支付都划入同一排除范围。
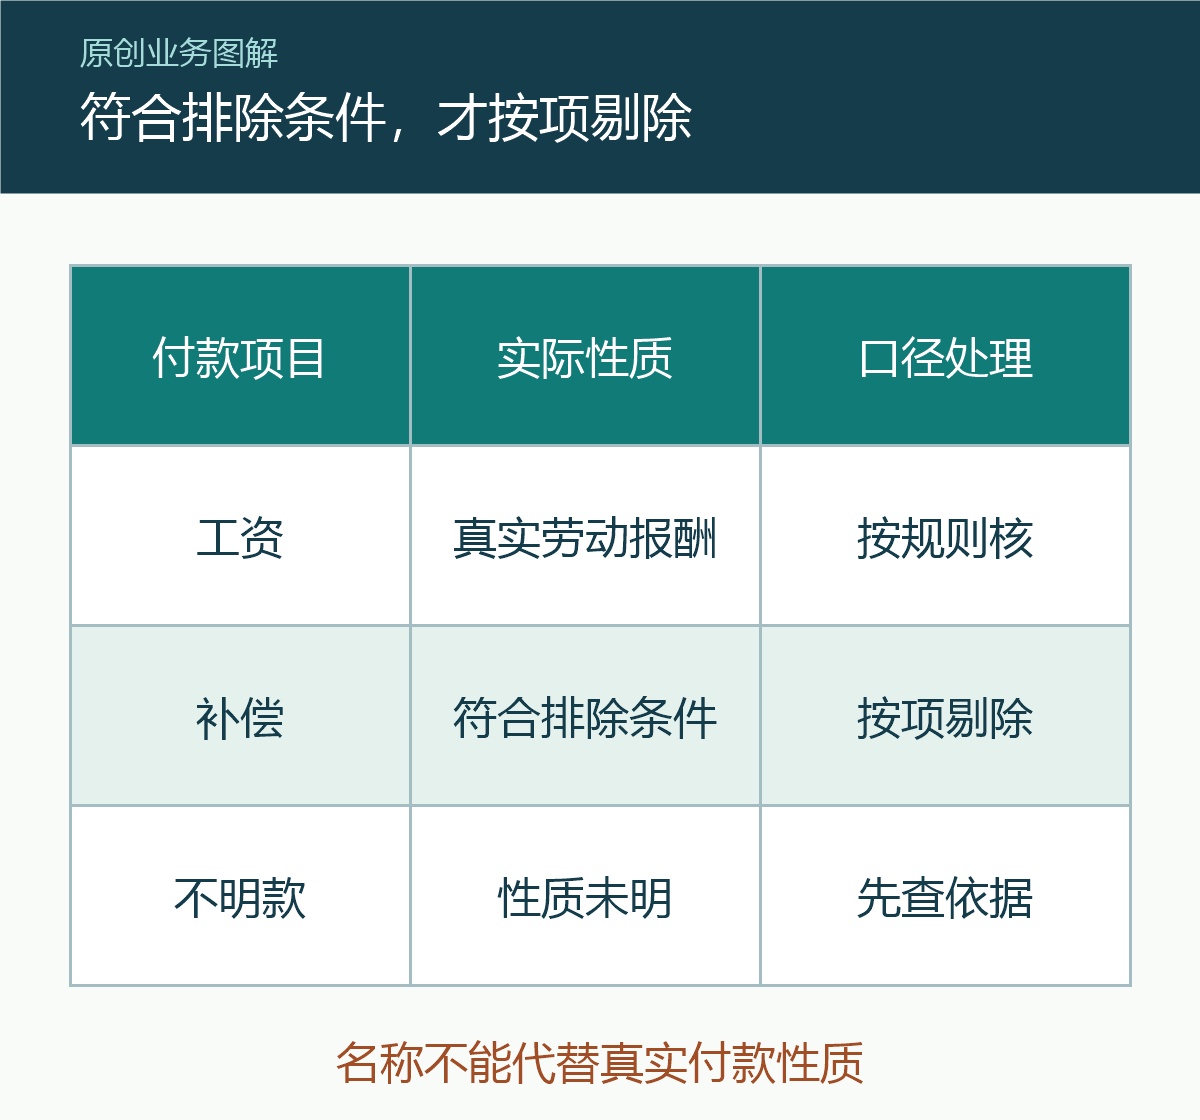
工资、奖金不会因为改写成补偿的名称,就改变原本的性质。知英人力建议企业核对解除事项、结算依据与付款项目能否对应,而不是先选一个有利于降低基数的名称。资料存在争议时,应把具体疑点交相应经办机构确认;一份收条也不能替代全部事实判断。
用一笔假设检查归类是否清楚
以下为假设,不是真实员工记录:单位在同一天付清此前工资和符合上述条件的一次性补偿,两项分别有原始明细。整理社保缴费工资时,应先把两项实际性质分开,再按适用口径处理。不能因共用一条银行付款记录,就把全部金额并入工资总额,也不能因收款人在当天离职就全部排除。
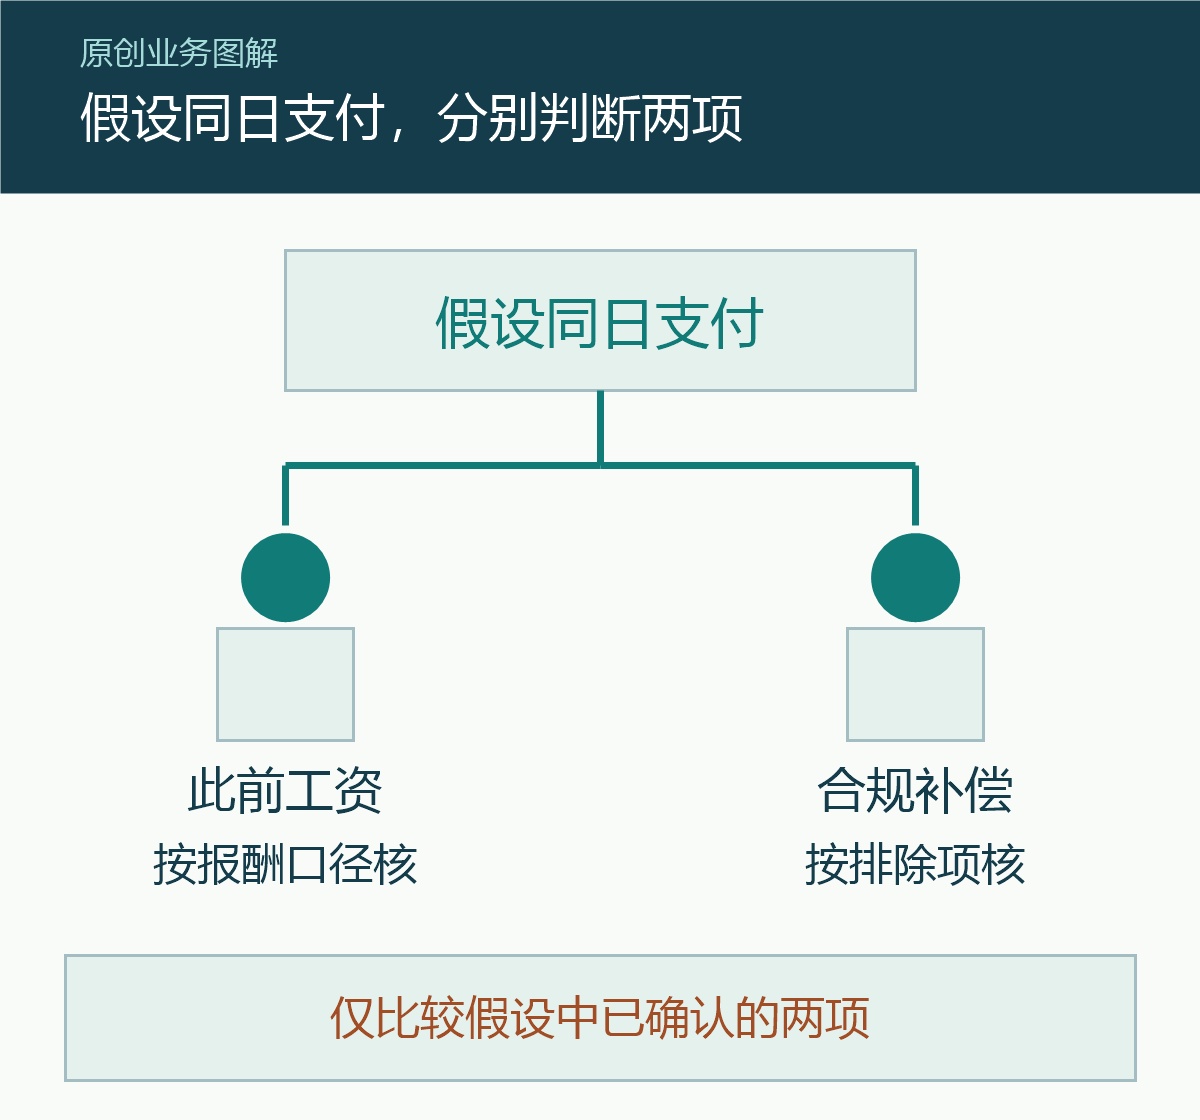
如果这笔假设付款中还有一项性质尚未确认,先单列待核,并说明需要补查哪份依据。已确认的经济补偿金不能反过来证明其他款项也是补偿;同样,一部分属于工资,也不意味着整笔款都属于劳动报酬。暂时没有分清,应继续核实,不能用平均拆分替代真实明细。
项目归类不能代替当期基数核定
确认工资总额的项目口径后,还要区分收入所属期间、相应申报年度及实际适用的缴费基数。上海税务2026年问答对年度平均工资等情形有分别说明,不能从某项款应剔除,直接推定当月基数应立刻下降。社保缴费工资的核对也不等于个税、补偿计发工资或退费结论已经确定。
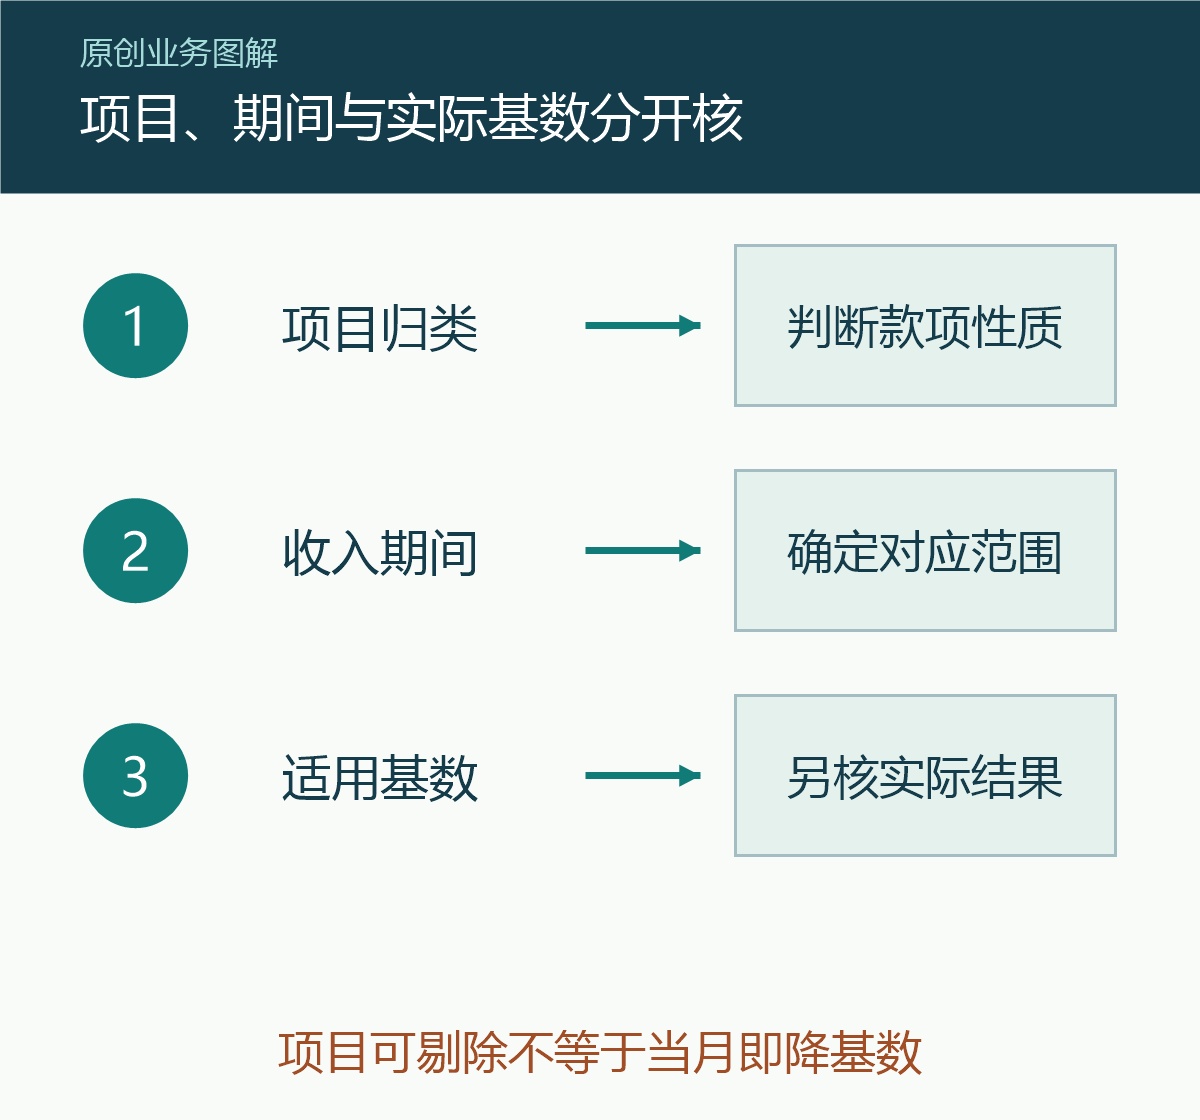
知英人力建议在交接中留下各项目采用的依据及仍未明确的事项,让后续经办能继续核查。需要处理已申报数据差异时,应按具体反馈确认下一步,不自行改写历史工资或承诺退款。本篇只讨论混合付款的项目归类,不能将六月的年度申报期限当作当前又一次申报窗口。
资料与适用范围:社保年度缴费工资申报热点问答(公布:2026-06-15;核验:2026-11-08);关于规范社会保险缴费基数有关问题的通知(公布:页面未标明;核验:2026-11-08)。资料日期按来源页面分别记录;正文中的假设用于说明核对方法,不代表真实客户记录。具体事项以现行规定及主管机构核实为准。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。


