

薪酬外包包含个税申报,员工年度汇算也会自动代办吗?
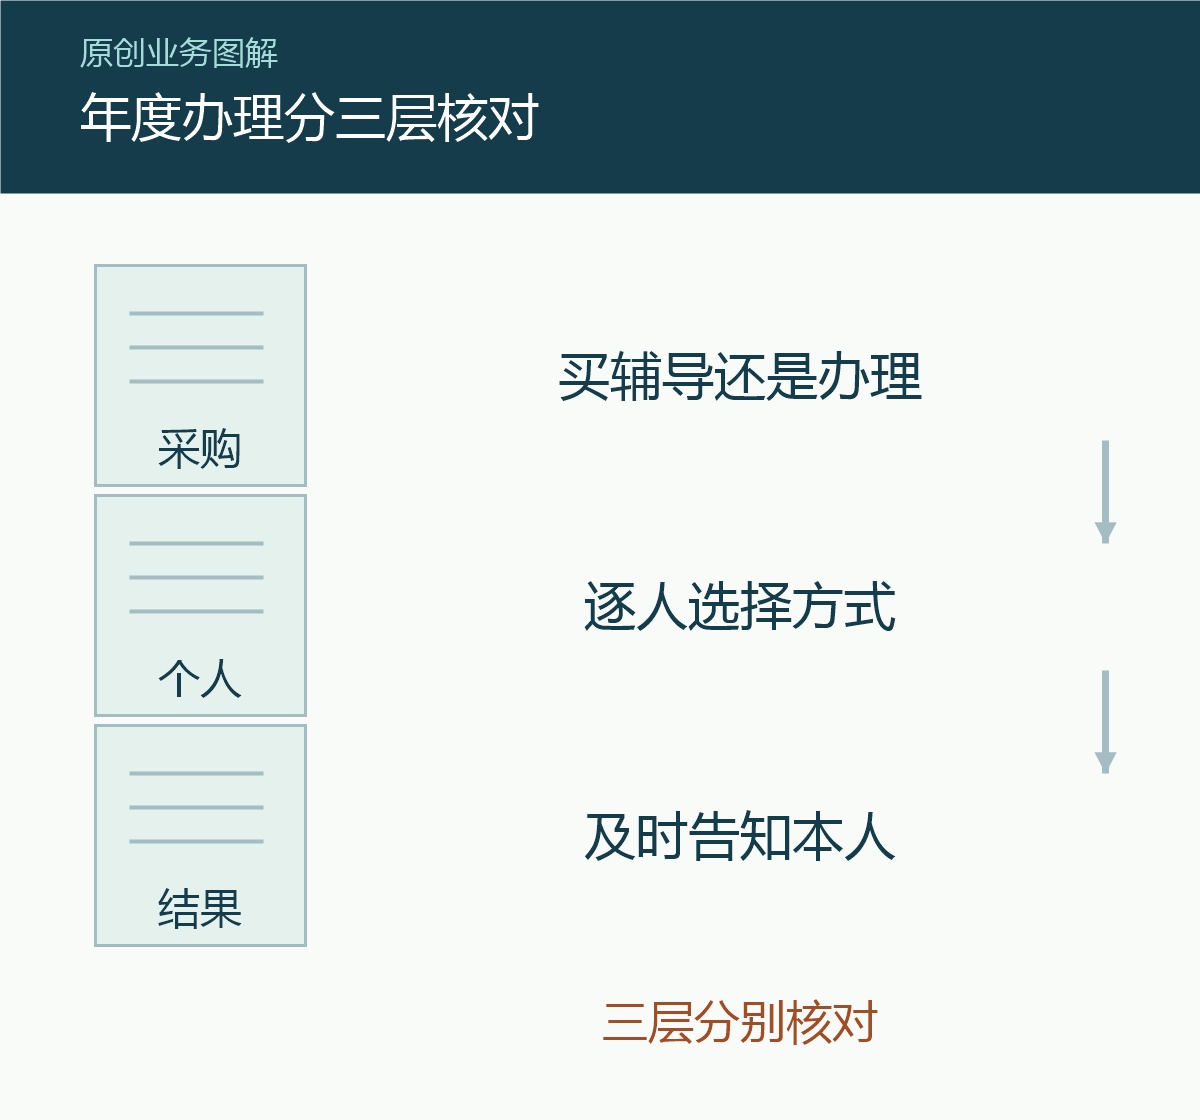
不会自动代办。企业购买上海薪酬外包及月度个税申报服务,不等于每名员工已经同意由同一机构办理个人年度事项。个税汇算清缴还要分别核对采购范围、员工办理方式与所需确认或授权,不能只凭企业合同把全部员工列入代办。
先看买的是讲解、资料准备还是实际办理
企业可将需求分成三类:说明政策和材料要求,整理核对资料,以及实际受托办理。只购买辅导,交付可能是答疑和资料提示;若要求提交办理,则需另问办理主体、覆盖人员与年度、所需配合及结果反馈。服务清单只写“税务支持”,不足以说明已含哪一类。
知英人力建议先让企业采购负责人把现有个税申报服务逐项复述清楚,再标出希望追加的年度工作。说明需求时,可以先用人数和事项概要,不要把员工整套资料作为普通询价附件。具体能否承接、费用及职责,仍需按真实业务安排确认。
逐人确认与受托授权,分别对上办理主体
国家税务总局第57号令列明自行办理、通过任职受雇单位代办或辅导,以及委托受托人办理等方式。员工选择单位代办,应当与单位进行书面或电子确认;选择委托受托人,则须签订授权书。两者不能用一份企业采购合同自动替代,更不能因员工未回复就记为同意。
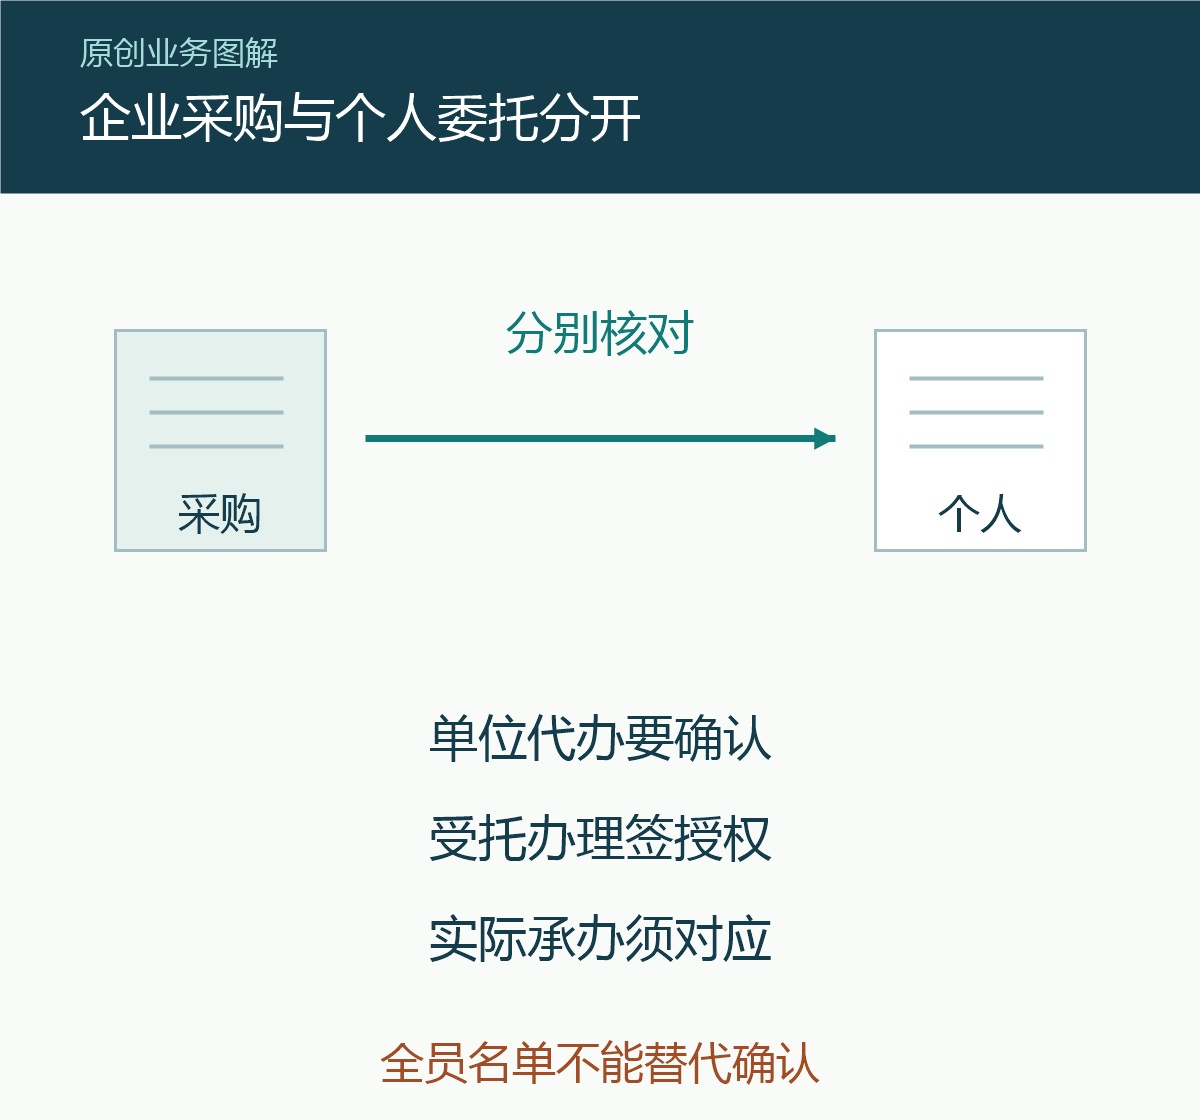
上海薪酬外包涉及第三方协作时,先说清实际选择的是单位代办,还是员工委托某一受托人。前一种要核对员工与单位的确认关系;后一种要核对授权人与受托主体、事项及范围。单位与服务商已有合作,只能说明双方采购关系,不能直接证明某名员工已作出所需确认或授权。
知英人力建议按人员分别记录所选方式及对应确认,而不是把全员名单当成授权名单。拟让外部人员承办的,继续核实其在该方式下如何承接、本人确认或授权是否对应实际办理者;不能只把单位文件上的服务商名称复制进个人记录,便认为委托链完整。
全年资料由本人核对,工资表只覆盖一部分
个税汇算清缴面向适用的居民个人全年综合所得,不能只核本单位月度工资。涉及其他任职单位收入、劳务报酬等综合所得及相应扣除时,应由本人如实说明并按规定提供相关信息、资料。缺项未确认就标为待补,不能因为工资表没有某项就填成零。
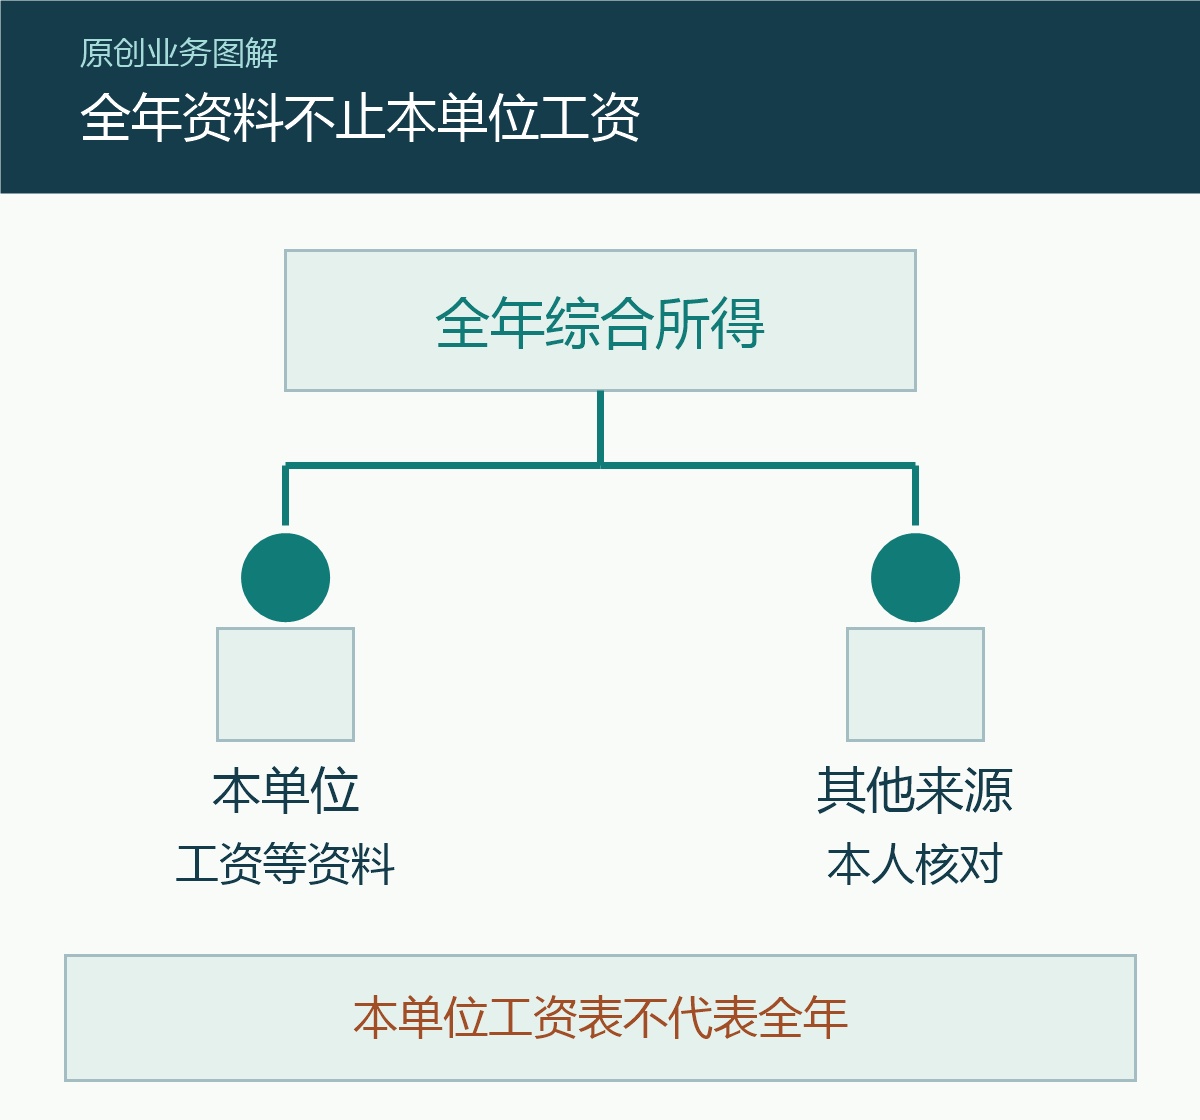
实际受托办理前,资料需要与所涉年度、人员及办理范围对应。个税申报服务中已掌握的本单位数据,可说明其实际覆盖范围,不能保证全年资料完整。本人还需核对所提供内容;业务沟通不应索取员工账号密码、验证码,也不能以交出账号代替依法确认和授权。
约定结果告知,当前先做范围准备
单位代办或受托人办理后,应依第57号令及时将办理情况告知纳税人。知英人力建议在采购时写清由谁向本人反馈、告知哪些办理结果,发现资料疑点或需更正时怎样配合;“已收资料”“已受托”和“已办结”分别记录,不承诺人人必须办理、必有退税或固定节税额。
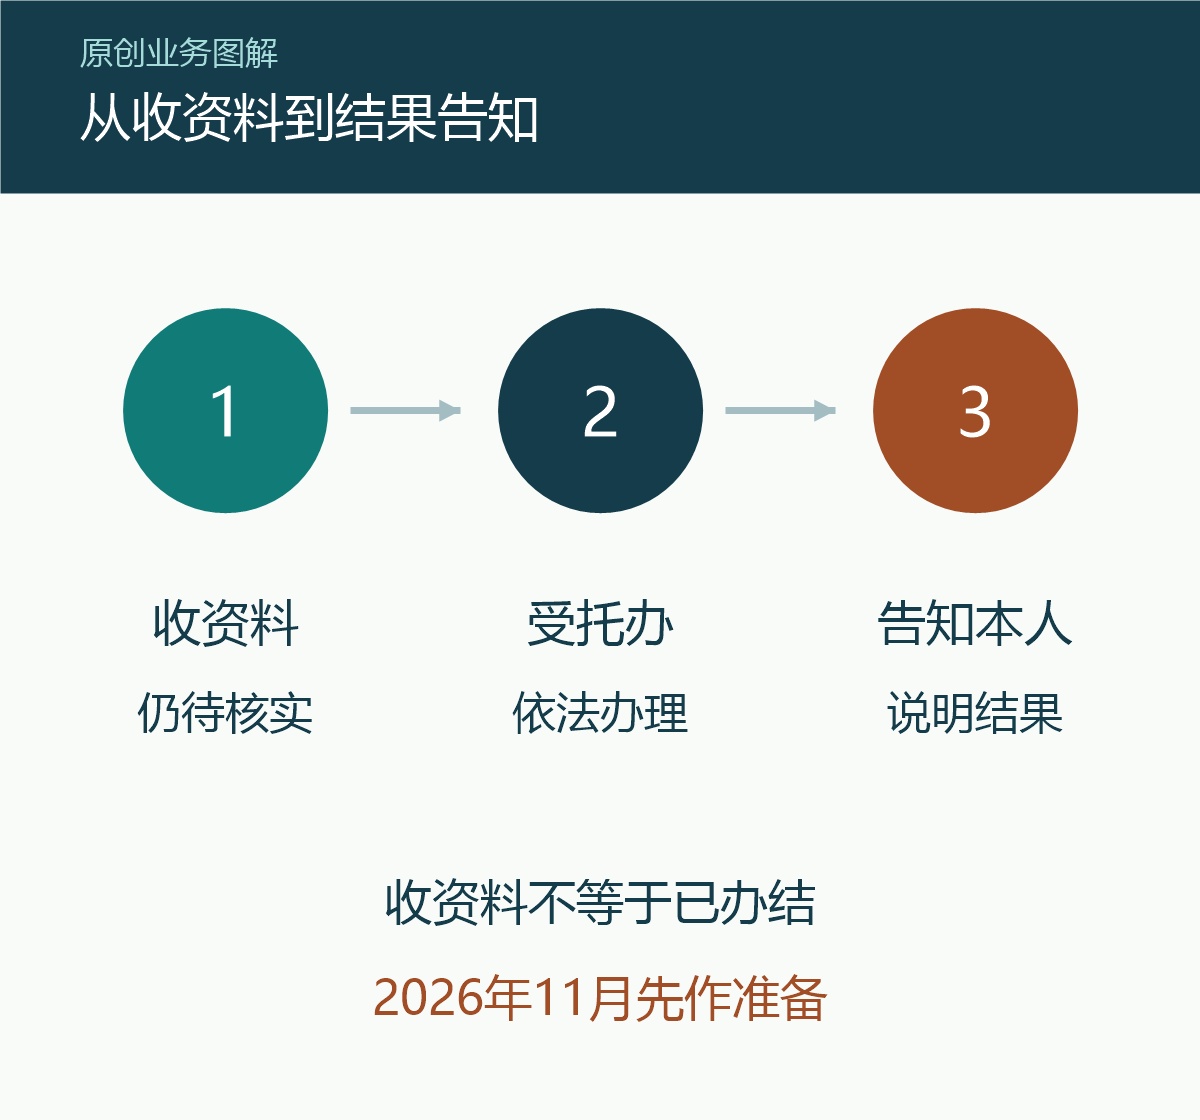
截至2026年11月6日,尚未进入2026年度个税汇算清缴的一般办理窗口。按现行办法通常在取得所得次年3月1日至6月30日办理,当前可讨论年末资料与服务准备,不能写成已经开放代办。上海薪酬外包采购应据此区分当前月度工作和后续年度需求,具体适用条件仍按规定核对。
资料与适用范围:个人所得税综合所得汇算清缴管理办法(第57号令)(公布:2025-02-26;核验:2026-11-06);薪酬财税管理(公布:页面未标明;核验:2026-11-06);薪税服务解决方案(公布:页面未标明;核验:2026-11-06)。条件、期限和免费范围依所引资料各自适用,文中的核对方法及标注假设为原创编辑建议。
与知英人力沟通您的需求
说明服务地区、人员或岗位数量、希望开始的时间,便于我们判断服务范围;初次沟通无需发送身份证件、工资表或完整简历。


